Коррекция взвинтила потенциал компаний нефтегазового сектора
В «Эйлере» улучшили ожидания почти по всем бумагам отрасли
Коррекция на российском рынке увеличила потенциал роста акций и доходности компаний нефтегазового сектора, пишет старший аналитик «Эйлера» Андрей Полищук в отчете, с которым ознакомились «Ведомости». Эксперт повысил рекомендации до «покупать» по всем 10 бумагам отрасли, кроме привилегированных и обыкновенных акций «Башнефти»: по «префам» рекомендация «Эйлера» – «держать», по «обычке» – «продавать».
Основную сессию 1 июля индекс Мосбиржи завершил на отметке 2342,51 пункта. С начала года бенчмарк теряет 15,3%. Отраслевой индекс Мосбиржи металлов и добычи снизился за это время на 27,76% до 4681,12 пункта.
Конъюнктура роста
В апреле – мае 2026 г. ценовая конъюнктура для отечественного нефтяного сектора сложилась значительно лучше, чем в I квартале этого года, констатирует Полищук. Основные факторы были следующими. Рост мировых цен на нефть (котировки Brent подскочили на 41% кв/кв до $114/барр.) и сужение дисконта на российский сорт Urals на $6 до $25,4/барр. Рекордные крэк-спреды (разница в цене между баррелем сырой нефти и нефтепродуктами, полученными из нее) – около $320/т по бензину и порядка $500/т по дизелю, что превысило показатели предыдущего квартала вдвое, а в годовом выражении – в 1,6 и 3,3 раза соответственно. Дополнительный импульс маржинальности придал рост оптовым ценам на внутреннем рынке: бензин подорожал на 12% кв/кв, дизель – на 9%.
А вот дальнейшее пространство для улучшения динамики будет сужаться, ожидает Полищук. После охлаждения кризиса на Ближнем Востоке нефтяной рынок, вероятно, снова вернется к состоянию профицита, что приведет к снижению цен на сырье, рассудил он. Прогноз «Эйлера» – уменьшение котировок Brent до $63/барр. в IV квартале 2026 г. вкупе с быстрой нормализацией крэк-спредов после текущего всплеска.
На 19.00 мск 1 июля сентябрьский фьючерс Brent стоил $71,4/барр.
Нефтяные ожидания
«Газпром нефть» – главный, по оценке Полищука, бенефициар текущей конъюнктуры за счет высокой доли переработки и минимального выпуска мазута, единственного нефтепродукта, маржинальность которого во II квартале упала. Основной задел для роста EBITDA компании в «Эйлере» видят именно во II квартале, но во втором полугодии фактор глубокой переработки сработает для «Газпром нефти» в обратную сторону: после сильной первой половины года ее EBITDA начнет сокращаться быстрее, чем в среднем по сектору. Прогноз Полищука по EBITDA «Газпром нефти» за весь 2026 год – 1,04 трлн руб. (-3,3% г/г), по дивидендам за первое полугодие – 43 руб. на акцию и еще 20 руб. за второе.
«Татнефть» тоже делает ставку на глубокую переработку, но динамика ее результатов в первой половине 2026 г. будет более сдержанной из-за структуры добычи, ожидает Полищук. «Газпром нефть» выигрывает от более быстрого роста цен на премиальные сорта, а вот корзина «Татнефти» состоит из Urals, маржа которого вырастет меньше – на 37% полугодие к полугодию против 43% для сорта ВСТО, объяснил аналитик. По итогам всего 2026 года EBITDA «Татнефти», ждет он, прибавит около 5% г/г до 377 млрд руб., а суммарный дивиденд за год будет 49 руб.
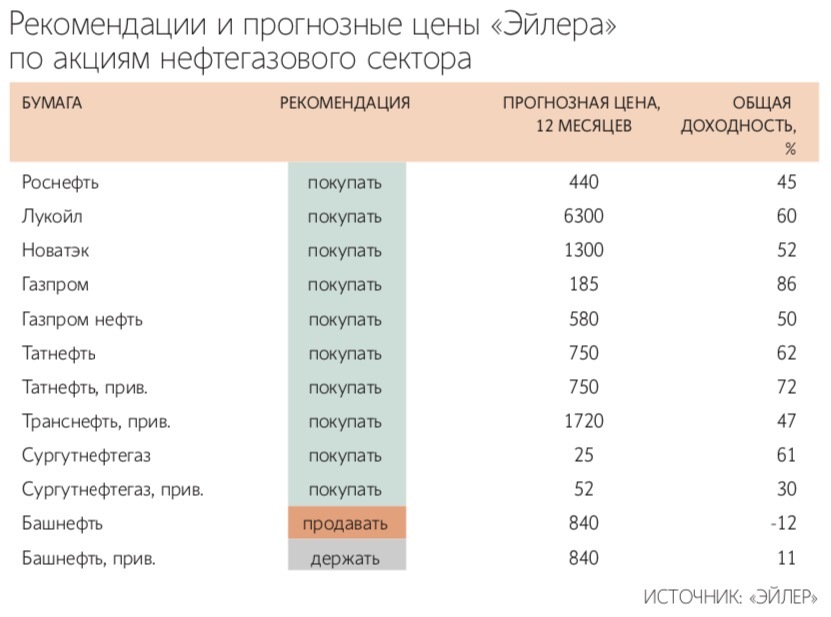
«Роснефть» в I квартале 2026 г. продемонстрировала сильную динамику: EBITDA выросла на 37% кв/кв до 728 млрд руб., отметил Полищук. Такой результат во многом обусловлен разовым эффектом от переоценки запасов, который обеспечил снижение производственных расходов, указал он. Во II квартале в «Эйлере» ожидают дальнейшего улучшения показателей компании за счет роста маржинальности в сегменте добычи. Во втором полугодии результаты «Роснефти», как и всего сектора, ожидаемо ослабнут, предупредил Полищук, зато меньшая зависимость от глубокой нефтепереработки поможет ей легче перенести сужение крэк-спредов. Впрочем, это преимущество будет нивелировано нормализацией производственных издержек после разового эффекта I квартала: как следствие, темпы снижения EBITDA компании окажутся на уровне среднеотраслевых, прогноз Полищука по этому показателю у «Роснефти» по итогам 2026 г. – 2,59 трлн руб. (+19,2% г/г), по дивидендам – 29 руб.
EBITDA «Лукойла» по итогам 2026 г. может вырасти на 2% г/г до 1,05 трлн руб., а совокупные дивиденды составят 565 руб., прогнозирует Полищук. На бизнес «Транснефти» не оказывают прямого влияния колебания цен на нефть и нефтепродукты, так что в «Эйлере» ожидают, что компания сохранит EBITDA на уровне прошлого года – порядка 583 млрд руб. Прогноз Полищука по дивидендам «Транснефти» за 2025 г. (компания их еще не объявляла) – 180 руб., за 2026 г. – 169 руб. Самую высокую в секторе дивидендную доходность по итогам 2026 г. предложат «префы» «Сургутнефтегаза» – 6,2 руб., рассчитывает Полищук.
EBITDA «Башнефти» по итогам 2026 г. снизится на 3% г/г до 148 млрд руб., ожидают в «Эйлере», снижение цен на нефть и нефтепродукты во втором полугодии нивелирует влияние позитивной ценовой конъюнктуры II квартала. Тем не менее за счет небольшого дохода от курсовых разниц (5,6 млрд руб. в 2026 г. против убытка в 38 млрд руб. по итогам 2025 г.) чистая прибыль в пользу акционеров вырастет почти в 1,5 раза относительно уровня 2025 г., полагает Полищук и оценивает дивидендную выплату за 2026 г. в 101 руб. по «префам» и «обычке».
Газовые перспективы
Также в «Эйлере» сохраняют позитивный взгляд на акции «Газпрома» и «Новатэка» на фоне сохраняющихся высоких цен на газ и ожидаемого роста операционных показателей в 2026–2027 гг.
В течение конфликта на Ближнем Востоке спотовые цены на хабе TTF выросли с $400 за 1000 куб. м до $750 на пиковых уровнях. Текущие котировки остаются высокими – средняя за II квартал цена складывается около $562, что на 15% выше, чем в I квартале 2026 г. и на 33% г/г, указал Полищук.
Дефицит на глобальном рынке газа, считают в «Эйлере», окажется более продолжительным в сравнении с нефтяным рынком даже после восстановления судоходства в Ормузском проливе. Еще один фактор в пользу сохранения повышенных цен – сокращение предложения со стороны Катара в результате повреждения двух линий завода QatarEnergy в Рас-Лаффане, добавил Полищук.
Параллельно растет спрос на российский СПГ, констатировали в «Эйлере». Поставки газа с проекта «Ямал СПГ» в апреле – мае выросли на 11% г/г. Еще более высокими темпами растет экспорт с «Арктик СПГ 2» – на 1,6 млн т за пять месяцев 2026 г., что на 33% выше, чем за весь 2025 год. От этого выиграет «Новатэк», EBITDA которого вырастет по итогам 2026 г. на 26% г/г до 1,1 трлн руб., ожидает Полищук. Совокупные за год дивиденды компании он оценивает в 100 руб.
«Газпром» представил сильную отчетность по МСФО за I квартал 2026 г. с FCFE (свободный денежный поток, приходящийся на акционеров) на уровне 342 млрд руб., отметил Полищук. Сокращение процентных расходов с 2027 г., рассчитывает аналитик, позволит группе удерживать доходность FCFE в интервале 15–19% в 2027–2030 гг., что позитивно для выплаты дивидендов. К этой практике «Газпром» сможет вернуться по итогам 2027 г., допустили в «Эйлере».
Подход к фаворитам
В последние недели «Финам» умеренно снизил таргеты по некоторым бумагам нефтегазового сектора («Лукойл», «Сургутнефтегаз») преимущественно из-за снижения цен на нефть, а также роста безрисковой ставки, рассказывает аналитик Сергей Кауфман. А вот из геополитических соображений целевые цены пока не менялись – финансовые модели инвесткомпании опираются на более долгосрочный и фундаментальный подход, отметил он. Текущее снижение котировок представителей отрасли в «Финаме» считают избыточным и эмоциональным, поскольку все компании сектора остаются прибыльными, большинство из них регулярно выплачивают дивиденды.
Всем бумагам сектора в «Финаме» присвоен рейтинг «покупать», кроме «Газпром нефти» и «Башнефти» («держать» по обеим компаниям). «Префы» «Сургутнефтегаза» Кауфман называет одной из лучших ставок на потенциальное ослабление рубля в этом или следующем году, а также выделяет «Лукойл» за щедрую дивидендную политику и нацеленность менеджмента на рост капитализации.
Из-за недавнего падения цен на российском рынке все акции нефтегазового сектора, которые покрывает инвестбанк «Синара», выглядят недооцененными, кроме двух – «префов» «Сургутнефтегаза» и «Нижнекамскнефтехима», считает старший аналитик Алексей Кокин. Фавориты «Синары» – «Лукойл», «Роснефть», «Газпром нефть», «Газпром» и «Транснефть».