Брокеры обратились к Силуанову и Набиуллиной из-за налогообложения ПИФов
В НАУФОР призвали ограничить характер налоговой реформы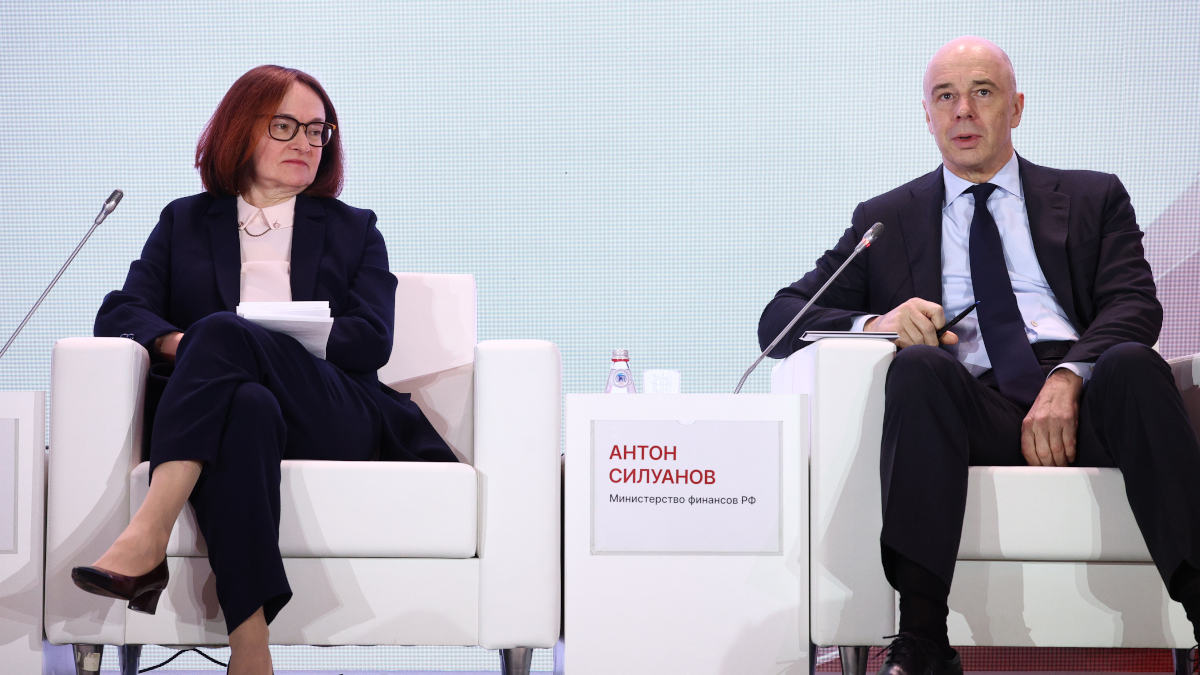
Реформа налогообложения индустрии коллективных инвестиций должна носить более ограниченный характер, чтобы минимизировать негативный эффект на нее. Об этом президент Национальной ассоциации участников фондового рынка (НАУФОР) Алексей Тимофеев написал 1 октября в письме министру финансов Антону Силуанову и председателю Банка России Эльвире Набиуллиной. «Ведомости» ознакомились с документом, представитель НАУФОР подтвердил его подлинность.
Пассивные налоги
30 сентября правительство направило в Госдуму законопроект, в котором среди прочего предложило ввести для закрытых и интервальных паевых инвестфондов (ЗПИФ и ИПИФ) для квалифицированных инвесторов 15%-ный налог на прибыль с дивидендов, процентов, роялти и арендных платежей. При налогообложении пайщиков уплаченный фондом налог будет зачитываться.
Сейчас ПИФы не платят налог на прибыль. Налогообложение возникает в момент выплаты доходов пайщикам, что может откладываться на долгий срок и создает предпосылки для налоговой оптимизации путем структурирования владения активами с использованием фондов, указывали в Министерстве финансов.
Но в текущем виде данные изменения недостаточно учитывают особенности индустрии ПИФов, пишет Тимофеев Силуанову и Набиуллиной. Во-первых, фонд представляет собой обособленный имущественный комплекс и не является организацией по смыслу Налогового кодекса, отметил он. Имущество ПИФа принадлежит пайщикам на праве общей долевой собственности, следовательно, на них ложится налоговая нагрузка по пассивным доходам фонда, констатировал глава НАУФОР. При этом зачет уплаченных налогов предусматривается законопроектом только при выплате периодического дохода по паям, но не при их реализации или погашении, что приведет к двойному налогообложению в этих случаях, добавил он.
Во-вторых, многие «квальные» ЗПИФы и ИПИФы объединяют значительное число пайщиков, преимущественно граждан. Соответственно, правильно применять к ним тот же подход, что и к розничным (открытым и биржевым) фондам, считают в НАУФОР. В-третьих, многие ЗПИФы и ИПИФы регулярно распределяют прибыль, что является самостоятельной и значительной налоговой базой, напомнили в ассоциации. Наконец, налогообложение доходов по производным финансовым инструментам и договорам репо, в которые инвестируют ПИФы, без учета взаимосвязи с доходом/убытком по иным финансовым инструментам значительно ограничит возможности фондов хеджировать рыночные риски и управлять иными рисками пайщиков, указал Тимофеев.
~100 млрд руб.
По этим причинам в НАУФОР попросили Силуанова и Набиуллину сохранить действующий налоговый режим для ЗПИФов и ИПИФов, которые соответствуют одному из следующих признаков. Первый – число пайщиков значительное (конкретные цифры в письме не упоминаются), а концентрация владения каждого из них невелика. Второй – значимая доля прибыли фонда регулярно распределяется.
В ассоциации также призвали определять облагаемый налогом доход за вычетом экономически обоснованных и документально подтвержденных расходов, в том числе на содержание, эксплуатацию, ремонт и страхование имущества, уплату налогов и процентов по кредитам/займам, вознаграждения управляющей компании (УК), спецдепозитария и иных лиц. Кроме того, по мнению Тимофеева, при определении облагаемого дохода необходимо учитывать специфику отдельных пассивных доходов, в частности купонов по облигациям: следует исключать накопленный купонный доход (НКД), уплаченный продавцу при приобретении бумаги, и учитывать НКД, полученный при ее продаже, в составе дохода от реализации.
Налогообложение пассивных доходов не должно включать доходы по деривативам и репо, считают в НАУФОР. Зачет должен охватывать не только промежуточные выплаты, но и реализацию и погашение паев, а неиспользованное право на зачет должно сохраняться в течение следующих лет, полагают в ассоциации.
Также необходимо учесть конструкции с владением материнской компанией через ПИФ своими дочерними структурами, исключив двойное налогообложение в случае транзита доходов от «дочки» к «матери» аналогично тому, как это предусмотрено для организаций, применяющих в подобных случаях нулевую ставку к дивидендам, пишет Тимофеев.
Важно в целом не допускать регуляторного арбитража при налогообложении ПИФов по сравнению с юрлицами, в том числе предусмотреть право на переход от ежемесячного исчисления налога к ежеквартальному – это кратно, по оценке НАУФОР, снизит возрастающую операционную нагрузку на УК как налоговых агентов. Наконец, стоит предусмотреть налоговое агентирование выплат через депозитарии: при зачислении выплат в интересах клиента брокеру или доверительному управляющему налоговым агентом должен выступать соответствующий посредник, а при прямой выплате пайщику – депозитарий либо УК. Это исключит повторное удержание налога и двойной зачет, рассчитывает Тимофеев.
Представители Минфина и ЦБ сообщили «Ведомостям», что получили обращение НАУФОР и рассмотрят его в установленном порядке.
Розничные риски
Налоговые нововведения для ПИФов несут риски для выполнения задачи президента России по увеличению капитализации фондового рынка и поэтому должны носить более ограниченный характер, считает генеральный директор УК «Первая» Андрей Бершадский. Он предлагает не распространять их на розничные фонды для «квалов», где число пайщиков-физлиц превышает 20.
Для «квальных» ПИФов важно сохранить действующий налоговый режим, считает исполнительный директор УК «ВИМ инвестиции» Владимир Кириллов. Такие фонды стали по-настоящему массовыми в последние годы, являясь источником длинных денег в экономику, так что важно, чтобы десятки тысяч квалифицированных розничных инвесторов не оказались в более ущемленном положении, чем инвесторы в ПИФах для «неквалов», говорит он.
Эффект от введения налогов будет ограничительным, но не критичным фактором для «квальных» фондов, пишет в отчете старший аналитик «Эйлера» по ПИФам и ЦФА Елена Бакланова. В этом году она не ждет значительного сокращения численности фондов, но прогнозирует приостановку регистрации новых и замедление притоков. В 2027 г., по расчетам Баклановой, не более 10% ПИФов могут изменить «квальную» форму на «неквальную», небольшой процент закроется, но большая часть адаптируется.
ИПИФы для «квалов», с одной стороны, будут уступать по доходности «неквальным» открытым и биржевым фондам, с которыми у многих из них схожий состав вложений, допустила Бакланова. С другой – налогообложение доходов в фонде может сократить общую налоговую базу для физлица благодаря зачету и тем самым нивелировать негативное влияние на индустрию, отметила она.
Для ЗПИФов ситуация во многом будет зависеть от типа фонда, считают в «Эйлере». 5–10 рентных ЗПИФов недвижимости сменят форму на «неквальную». Девелоперских фондов изменения не коснутся, так как доход пайщикам выплачивается с реализации имущества, а не арендных платежей. Для прочих рыночных, корпоративных и индивидуальных ЗПИФов эффект будет зависеть от доли пассивных доходов: если она высокая, то фонд может быть вынужден изменить структуру или прекратить деятельность, рассуждает Бакланова. Темпы создания новых индивидуальных и корпоративных ЗПИФов заметно снизятся в 2027 г., не исключает она, но значительных оттоков не ожидает, так как в противном случае налоговая нагрузка для ряда физлиц составит 22%, что значительно выше 15%.