Брокеры обратились к Силуанову и Набиуллиной из-за налогообложения ПИФов
В НАУФОР призвали ограничить характер налоговой реформы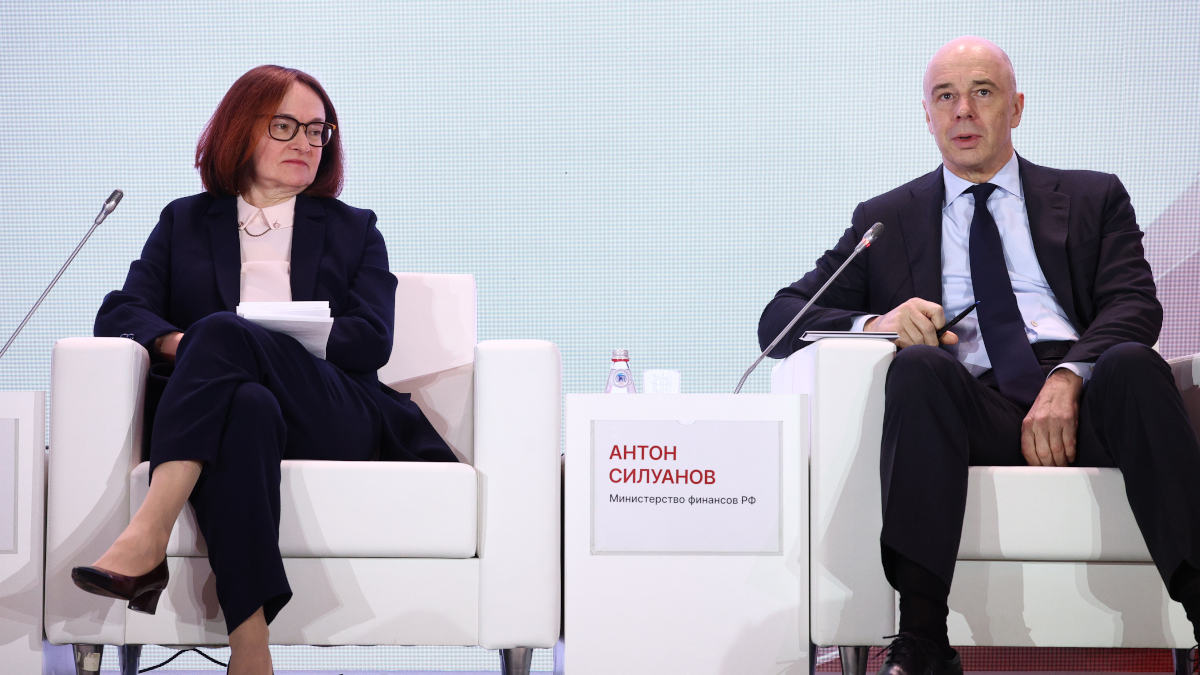
Реформа налогообложения индустрии коллективных инвестиций должна носить более ограниченный характер, чтобы минимизировать негативный эффект на нее. Об этом президент Национальной ассоциации участников фондового рынка (НАУФОР) Алексей Тимофеев написал 1 октября в письме министру финансов Антону Силуанову и председателю Банка России Эльвире Набиуллиной. «Ведомости» ознакомились с документом, представитель НАУФОР подтвердил его подлинность.
30 сентября правительство направило в Госдуму законопроект, в котором среди прочего предложило ввести для закрытых и интервальных паевых инвестфондов (ЗПИФ и ИПИФ) для квалифицированных инвесторов 15%-ный налог на прибыль с дивидендов, процентов, роялти и арендных платежей. При налогообложении пайщиков уплаченный фондом налог будет зачитываться. Сейчас ПИФы не платят налог на прибыль. Налогообложение возникает в момент выплаты доходов пайщикам, что может откладываться на долгий срок и создает предпосылки для налоговой оптимизации путем структурирования владения активами с использованием фондов, указывали в Министерстве финансов.
Но в текущем виде данные изменения недостаточно учитывают особенности индустрии ПИФов, пишет Тимофеев Силуанову и Набиуллиной. Во-первых, фонд представляет собой обособленный имущественный комплекс и не является организацией по смыслу Налогового кодекса, отметил он. Имущество ПИФа принадлежит пайщикам на праве общей долевой собственности, следовательно на них ложится налоговая нагрузка по пассивным доходам фонда, констатировал глава НАУФОР. При этом зачет уплаченных налогов предусматривается законопроектом только при выплате периодического дохода по паям, но не при их реализации или погашении, что приведет к двойному налогообложению в этих случаях, добавил он.
Во-вторых, многие «квальные» ЗПИФы и ИПИФы объединяют значительное число пайщиков, преимущественно граждан. Соответственно, правильно применять к ним тот же подход, что и к розничным (открытым и биржевым) фондам, считают в НАУФОР. В-третьих, многие ЗПИФы и ИПИФы регулярно распределяют прибыль, что является самостоятельной и значительной налоговой базой, напомнили в ассоциации. Наконец, налогообложение доходов по производным финансовым инструментам и договорам репо, в которые инвестируют ПИФы, без учета взаимосвязи с доходом/убытком по иным финансовым инструментам значительно ограничит возможности фондов хеджировать рыночные риски и управлять иными рисками пайщиков, указал Тимофеев.
Около 100 млрд руб.
в год в 2027-2029 гг. получит бюджетная система России от введения для ЗПИФов и ИПИФов для «квалов» налога на прибыль с пассивных доходов, рассчитывает правительство.
По этим причинам в НАУФОР попросили Силуанова и Набиуллину сохранить действующий налоговый режим для ЗПИФов и ИПИФов, которые соответствуют одному из следующих признаков. Первый – число пайщиков значительное (конкретные цифры в письме не упоминаются), а концентрация владения каждого из них невелика. Второй – значимая доля прибыли фонда регулярно распределяется.
Также в ассоциации призвали определять облагаемый налогом доход за вычетом экономически обоснованных и документально подтвержденных расходов, в том числе на содержание, эксплуатацию, ремонт и страхование имущества, уплату налогов и процентов по кредитам/займам, вознаграждения управляющей компании (УК), спецдепозитария и иных лиц. Еще, по мнению Тимофеева, при определении облагаемого дохода необходимо учитывать специфику отдельных пассивных доходов, в частности купонов по облигациям: следует исключать накопленный купонный доход (НКД), уплаченный продавцу при приобретении бумаги, и учитывать НКД, полученный при ее продаже, в составе дохода от реализации.
Налогообложение пассивных доходов не должно включать доходы по деривативам и репо, считают в НАУФОР. Зачет должен охватывать не только промежуточные выплаты, но и реализацию и погашение паев, а неиспользованное право на зачет должно сохранятся в течение следующих лет, полагают в ассоциации.
Также необходимо учесть конструкции с владением материнской компанией через ПИФ своими дочерними структурами, исключив двойное налогообложение в случае транзита доходов от «дочки» к «матери» аналогично тому, как это предусмотрено для организаций, применяющих в подобных случаях нулевую ставку к дивидендам, пишет Тимофеев.
Важно в целом не допускать регуляторного арбитража при налогообложении ПИФов по сравнению с юрлицами, в том числе предусмотреть право на переход от ежемесячного исчисления налога к ежеквартальному – это кратно, по оценке НАУФОР, снизит возрастающую операционную нагрузку на УК как налоговых агентов. Наконец, стоит предусмотреть налоговое агентирование выплат через депозитарии: при зачислении выплат в интересах клиента брокеру или доверительному управляющему налоговым агентом должен выступать соответствующий посредник, а при прямой выплате пайщику – депозитарий либо УК. Это исключит повторное удержание налога и двойной зачет, рассчитывает Тимофеев.
«Ведомости» направили запросы в Минфин и ЦБ.