«Копейка» отчиталась
В распоряжении «Ведомостей» оказалась отчетность торговой сети «Копейка» по МСФО за 2007 г. Последний раз аудированные финансовые показатели компания раскрывала в 2005 г.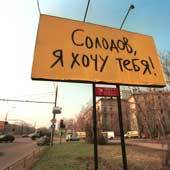
ТД «Копейка»
Вчера «Копейка» разослала держателям облигаций консолидированную отчетность по МСФО за 2007 г., подтвержденную аудитором Ernst & Young. Согласно отчету (имеется в распоряжении «Ведомостей») выручка компании в прошлом году выросла на 37% до 34,9 млрд руб. Рост бизнеса «Копейки» сопоставим с темпами роста основных конкурентов – «Дикси» и «Магнита», выручка которых в 2007 г. выросла на 35,2% и 38% соответственно.
«Рост выручки определяется как открытием новых магазинов (110), так и выходом на запланированный объем продаж ранее открытых точек», – поясняет генеральный директор ТД «Копейка» Сергей Солодов.
Последний раз компания публиковала аудированную отчетность по итогам 2005 г. Солодов объясняет отсутствие отчетности в 2006 г. негативными финансовыми показателями «Копейки»: это связано с открытием за год более 200 магазинов и выходом в новые регионы, что потребовало существенных затрат.
Отказ публиковать отчетность привел к тому, что в октябре 2007 г. агентство S&P понизило долгосрочный кредитный рейтинг ОАО «Торговый дом «Копейка» с В- до СС и пересмотрело прогноз рейтинга со «стабильного» на «негативный».
Весь 2007 год «Копейка» занималась повышением эффективности бизнеса. «В частности, мы операционно разделили центральные и региональные дирекции», – говорит Солодов. По данным отчетности, в декабре 2007 г. 100% региональных компаний «Копейки» во Владимире, Ярославле, Самаре, Воронеже были проданы структуре Николая Цветкова «Копейка – Поволжье» более чем за 600 млн руб.
По словам аналитика «Тройки диалог» Анны Матвеевой, реструктуризация бизнеса дала положительный результат – рентабельность EBITDA «Копейки» в 2007 г. увеличилась до 4,1% (2,4% в 2006 г.). EBITDA выросла с 600 млн руб. до 1,4 млрд руб. Торговая маржа – с 20,1% до 21,6%. Валовая прибыль «Копейки» – 7,5 млрд руб., что на 48% выше аналогичного показателя в 2006 г. Матвеева отмечает, что новая стратегия «Копейки» позитивно сказалась и на долговой нагрузке. Так, если в 2006 г. соотношение долг/EBITDA составил 13,5, то в 2007 г. этот показатель находится на уровне 7,9–8.
При этом бизнес «Копейки» пока убыточен – чистый убыток в 2007 г. составил 370 млн руб.
По словам аналитика S&P Антона Гейзе, рейтинг «Копейки» сейчас находится на пересмотре. «Новый рейтинг компании будет выставлен после прохождения ею августовской оферты по облигационному займу на 4 млрд руб.», – говорит аналитик.