О распространении прогрессивной шкалы НДФЛ на пассивные доходы физических лиц
В конце сентября Минфином России был подготовлен законопроект о внесении отдельных изменений в налоговое законодательство. Говорить о вступлении в силу озвученных предложений пока рано, однако уже сейчас многих налогоплательщиков могут интересовать налоговые последствия предлагаемых изменений.
В настоящее время расширенная прогрессия налоговых ставок НДФЛ – 13, 15, 18, 20 и 22% распространяется на доходы от трудовой и профессиональной деятельности; в то же время налогообложение пассивных доходов физических лиц, полученных, например, на финансовом рынке, подпадает под действие «мягкой» прогрессии – 13 и 15%.
По мнению доцента кафедры налогов и налогового администрирования Финансового университета, к.э.н. Пьяновой Марины Владимировны, распространение расширенной прогрессии на пассивные доходы физических лиц может соответствовать цели справедливого распределения налоговой нагрузки. Из данных налоговой отчетности ФНС России можно видеть многократное превышение среднего размера доходов, полученных от операций на финансовом рынке и продажи имущества, над средней величиной доходов от трудовой деятельности в 2024 г.:
- средняя сумма дохода в виде заработной платы в расчете на одного налогоплательщика не превышала 480 тыс. руб. Средние суммы других наиболее распространенных выплат за выполнение трудовых или должностных обязанностей также невелики: премии – 301,9 тыс. руб., отпускные – 88,4 тыс. руб., пособия по временной нетрудоспособности – 30,5 тыс. руб.;
- средний размер страховых выплат по договорам страхования и негосударственного пенсионного обеспечения сопоставим с трудовыми доходами и составлял 74,3 тыс. руб.;
- доходы в виде процентов по вкладам в банках - в среднем 1 млн. руб.;
- в то же время средняя сумма доходов, выплаченных в виде дивидендов, больше чем в 2 раза превышает средний размер вознаграждений по трудовым договорам;
- доходы от продажи имущества в среднем в 12 раз больше доходов от трудовой деятельности;
- средняя сумма доходов от операций с ценными бумагами и производными финансовыми инструментами по данным налоговых агентов составляет 2 917 тыс. руб., что в 6 раз больше, чем средний размер «активных» доходов; а по налоговым декларациям – 14 474 тыс. руб., что превышает трудовые доходы уже в 30 раз.
Предлагаемые изменения, безусловно, могут затронуть интересы налогоплательщиков, получающих доходы от операций на финансовом рынке и продажи имущества, однако влияние этих изменений в виде увеличения налоговой нагрузки не будет распространяться на все виды доходов одинаково (таблица).
Прогноз налоговой нагрузки налогоплательщиков, получающих «пассивные» доходы
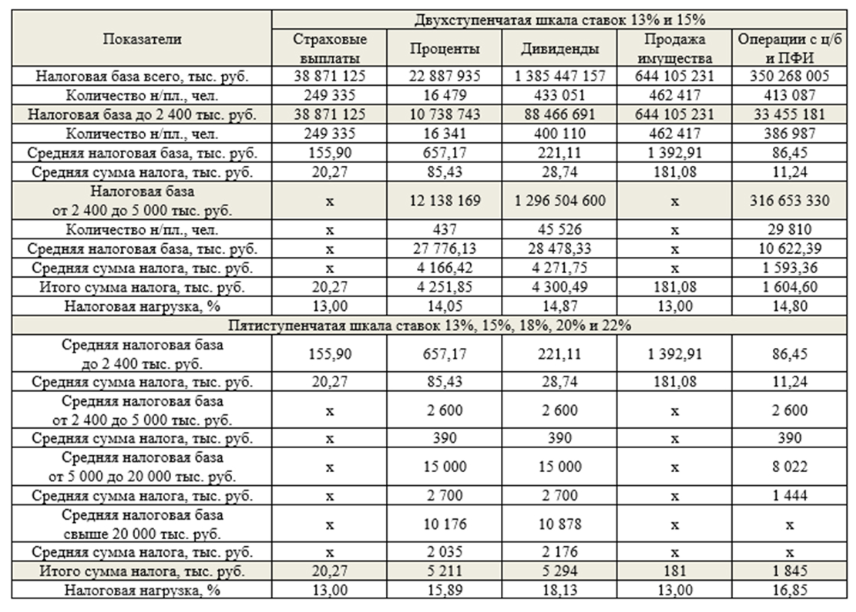
По данным таблицы очевидно, что в отношении страховых выплат и доходов от продажи имущества, увеличение налоговой нагрузки не ожидается. Большая часть таких доходов, подлежащих налогообложению, в расчете на одного налогоплательщика не выходит за пределы 2 400 тыс. руб., что позволяет сохранить для этих групп доходов неизменную налоговую нагрузку на уровне 13%.
Средняя величина налоговой базы по доходам от операций с ценными бумагами и производными финансовыми инструментами не превышала в 2024 г. 848 тыс. руб. При этом 90% всех доходов задекларировали всего 7% налогоплательщиков, средняя величина налоговой базы для них составила 10 622 тыс. руб. Именно для этой группы инвесторов можно ожидать увеличения налоговой нагрузки на 2,05 п. п. – с 14,8% до прогнозных 16,85%.
Средняя величина налоговой базы по доходам, полученным в виде процентов по вкладам и депозитам, составляла в 2024 г. 1 389 тыс. руб. Однако здесь также наблюдаем неравномерное распределение доходов – 53% всех налогооблагаемых доходов получают менее 3% налогоплательщиков. Для этой группы физических лиц прогнозное увеличение налоговой нагрузки может составлять 1,83 п. п. – с 14,05% до 15,89%.
Аналогичные выводы можно сделать в отношении доходов, полученных в виде дивидендов: средняя величина налоговой базы в 2024 г. превышала 3 199 тыс. руб., 94% всех доходов получили 8% инвесторов, для них прогнозное увеличение налоговое нагрузки может составлять 3,27 п. п. – с 14,87% до 18,13%. Таким образом, налоговые последствия предлагаемых изменений могут распространяться на небольшую часть - до 8% налогоплательщиков, получающих доходы от деятельности на финансовом рынке, изменение их налоговой нагрузки можно определить как незначительное - до 3,3 п. п. При этом ожидаемый бюджетный эффект от предлагаемых изменений представляется существенным.