Мальдивы перенесли введение нового налога для туркомпаний на 2027 год
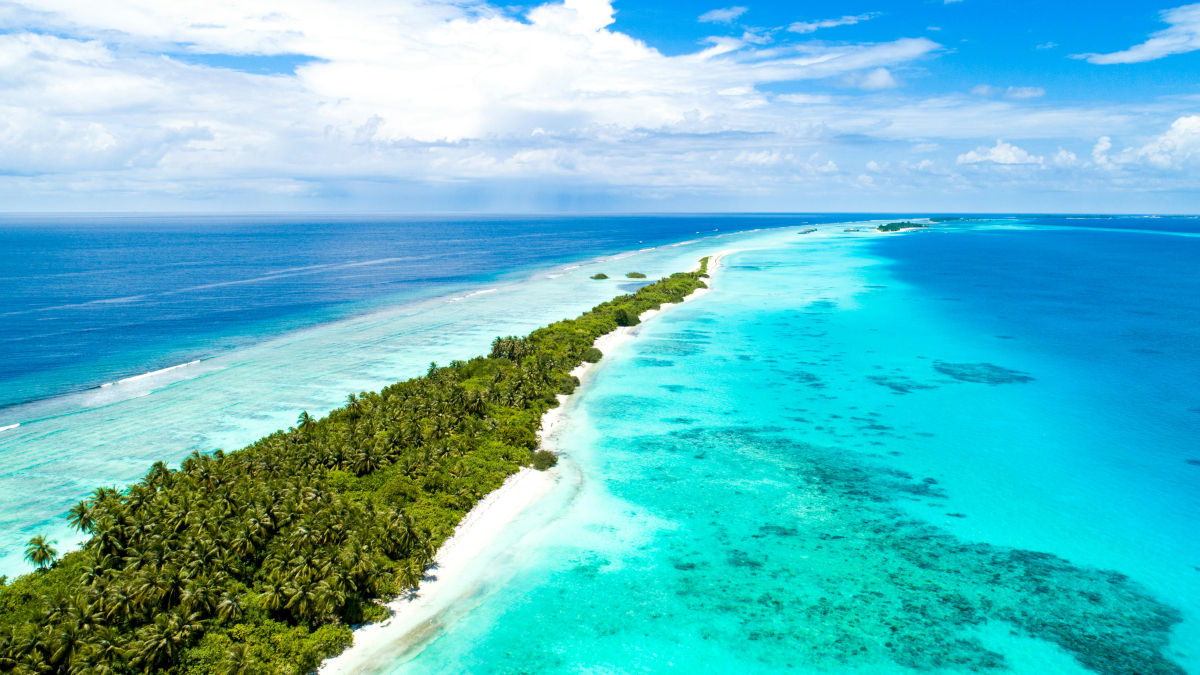
Власти Мальдив отложили до 1 апреля 2027 г. введение налога на товары и услуги (GST) для иностранных туроператоров, турагентств и платформ бронирования. Изначально его применение должно было начаться 1 октября 2026 г. Об этом 3 октября заявил министр туризма страны Мохамед Амин, сообщили в Российском союзе туриндустрии (РСТ).
Налог предполагалось начислять не только на услуги, оказываемые на Мальдивах, но и на маржу туроператоров и вознаграждение турагентов в России. Участники рынка подчеркнули, что значительная часть туров на зимний сезон 2026/2027 гг. уже законтрактована по сформированным ценам.
Генеральный директор туроператора Space Travel, член правления РСТ Артур Мурадян оценил решение позитивно. Соруководитель комитета РСТ по выездному туризму, генеральный директор «Арт-Тура» Дмитрий Арутюнов отметил, что для низкомаржинального бизнеса 17%-ный налог с маржи и агентского вознаграждения стал бы существенной нагрузкой.
В РСТ отметили, что с 1 января по 18 августа 2026 г. архипелаг посетили почти 200 000 российских туристов, что соответствует второму месту среди зарубежных рынков и доле около 15%.
24 сентября Ассоциация туроператоров России (АТОР) направила обращение в министерство туризма и авиации Мальдив из-за изменений налогового законодательства, которые затронет иностранных поставщиков туристических услуг. АТОР призвала правительство Мальдив исключить маржу российских туроператоров из-под действия нового механизма и приостановить соответствующие требования до урегулирования вопроса. По мнению ассоциации, новые правила могут снизить конкурентоспособность мальдивского направления и привести к сокращению турпотока. Отдельное обращение направлено министру экономического развития РФ Максиму Решетникову с просьбой провести консультации с мальдивской стороной.
18 сентября в АТОР сообщили, что ставка GST составляет 17%, однако новый налог не означает автоматического роста стоимости туров на эту величину. Для туроператора-перепродавца налог рассчитывается с разницы между суммой, полученной от туриста, и стоимостью туристического продукта, приобретенного у зарегистрированного в системе GST поставщика. Налог в размере 17% выделяется из этой разницы.