Как Набиуллина объяснила сохранение ключевой ставки
Регулятор ожидает инфляцию до 7,6% в 2026 году и повысил прогноз средней ставки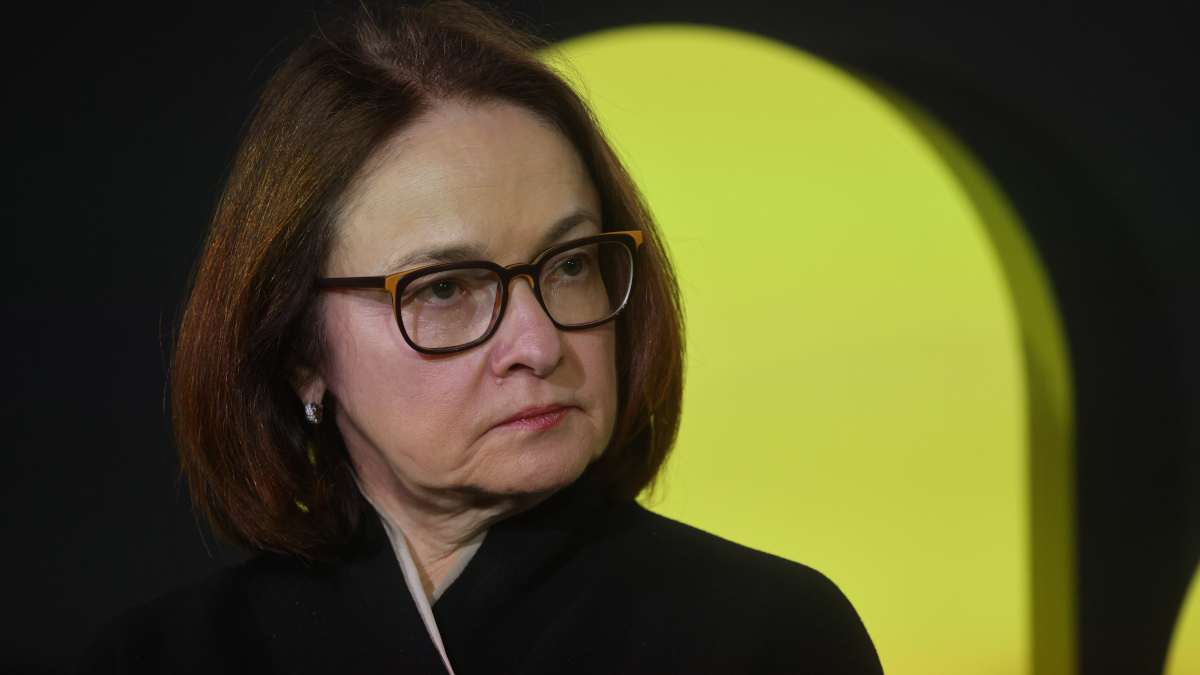
- О прогнозе инфляции и что повлияло на ее рост
- О причинах роста ВВП
- Об условиях кредитования
- О повышении прогноза средней ставки на следующий год
- О внешних рисках и росте цен на топливо
- Как решение оценивают аналитики
Банк России сохранил ключевую ставку на уровне 14% годовых. Регулятор объяснил решение повышенными инфляционными ожиданиями, сохраняющимися рисками со стороны спроса и предложения, а также неопределенностью в бюджетной политике. ЦБ ожидает инфляцию на уровне 7,1–7,6% в 2026 г. и повысил прогноз средней ключевой ставки на следующий год до 12,5–13,5%. Аналитики считают, что регулятор будет осторожно подходить к дальнейшему смягчению денежно-кредитной политики. «Ведомости» собрали основные тезисы заявления главы ЦБ Эльвиры Набиуллиной.
О прогнозе инфляции и что повлияло на ее рост
По оценке Набиуллиной, текущие темпы роста цен в сентябре немного снизились, но остались высокими. На динамику повлияло временное выбытие производственных мощностей в отдельных отраслях. Индексация коммунальных тарифов с 1 октября, по предварительным данным, оказалась немного выше прогноза ЦБ.
Инфляция по итогам года составит 7,1–7,6%, прогнозирует регулятор. ЦБ рассчитывает на ее замедление по мере восстановления производственных мощностей и благодаря умеренно жесткой денежно-кредитной политике. При этом инфляционные ожидания населения в последние месяцы оставались вблизи максимальных значений за два года.
О причинах роста ВВП
Во второй половине года экономическая активность умеренно растет, а расширение производства охватывает широкий круг отраслей. Одновременно замедляется рост потребительской активности, тогда как восстановление инвестиций продолжается.
С учетом более высокой динамики внутреннего спроса ЦБ повысил прогноз роста ВВП на 2026 г. до 0,5–1%. По словам Набиуллиной, доля предприятий, испытывающих дефицит кадров, сокращается, а динамика зарплат сближается с темпами роста производительности труда. Это должно способствовать возвращению инфляции к целевому уровню 4%.
Об условиях кредитования
ЦБ характеризует денежно-кредитные условия как умеренно жесткие. По опросам банков, в последние месяцы неценовые условия кредитования несколько ужесточились, прежде всего для крупных предприятий: кредиторы стали консервативнее оценивать риски заемщиков.
При этом темпы роста корпоративного кредитования в среднем за III квартал оставались повышенными. Активизация розничного кредитования в сентябре была связана с ожидавшимся изменением условий по семейной ипотеке. С учетом фактической динамики ЦБ повысил прогноз роста кредитования на 2026 г. до 8–11%.
Склонность населения к сбережению немного снизилась, но остается высокой. Регулятор также ожидает, что проект бюджета, предполагающий возвращение к нулевому структурному первичному сальдо в 2029 г., будет оказывать сдерживающее влияние на инфляцию в прогнозном периоде.
О повышении прогноза средней ставки на следующий год
Набиуллина заявила, что устойчивые компоненты инфляции остаются повышенными, а инфляционные ожидания находятся вблизи максимумов последних лет. Возвращение инфляции к 4% может потребовать больше времени, чем регулятор предполагал в июле. Поэтому ЦБ повысил прогноз средней ключевой ставки на следующий год до 12,5–13,5%.
О внешних рисках и росте цен на топливо
По оценке ЦБ, инфляционные риски в мире усиливаются прежде всего из-за подорожания топлива. Ситуация на Ближнем Востоке поддерживает цены на нефть на повышенном уровне. На этом фоне регулятор пересмотрел прогноз цены российской нефти до $72 за баррель в 2026 г. и $55 в 2027 г.
Рост цен на нефть и другие сырьевые товары в последние месяцы увеличивал экспортную выручку России и поддерживал рубль.
При этом проинфляционные риски внутри страны по-прежнему преобладают. Среди них Набиуллина назвала:
более медленное восстановление производственных мощностей,
повышенные инфляционные ожидания,
длительное сохранение напряженности на рынке труда,
риск более значительного бюджетного дефицита.
Наиболее неблагоприятным сценарием она назвала одновременное сокращение предложения товаров и услуг и ускорение спроса.
Как решение оценивают аналитики
Федор Чижов, аналитик «Сберинвестиций», сказал «Ведомостям», что осторожность регулятора связана с повышенными инфляционными ожиданиями, ростом цен с начала месяца, кредитной активностью и неопределенностью бюджетной политики.
«Мы полагаем, что на фоне сохраняющихся проинфляционных рисков Банк России возьмет более продолжительную паузу и сохранит ключевую ставку на уровне 14% до конца 2026 г.», – отметил Чижов. Он считает, что основной потенциал роста котировок длинных ОФЗ может раскрыться в 2027 г.
Председатель комитета Госдумы по финансовому рынку Анатолий Аксаков также связал решение ЦБ с необходимостью убедиться в устойчивости замедления инфляции. По его оценке, до конца года регулятор еще может снизить ставку на 0,25 процентного пункта, однако основное смягчение денежно-кредитной политики придется на 2027 г.
Сохранение ключевой ставки не означает, что доходность банковских вкладов останется неизменной, сказал «Ведомостям» Денис Астафьев, управляющий фондом и основатель финтех-платформы SharesPro. По его словам, банки продолжают конкурировать за клиентов, особенно за тех, у кого заканчиваются ранее открытые депозиты.
По его оценке, сохранение ставки на уровне 14% не создает предпосылок ни для резкого падения, ни для общего роста доходности вкладов. Изменения будут преимущественно точечными, поскольку банки стремятся удерживать средства клиентов, не переплачивая за их привлечение. Переход в облигации или другие инструменты, подчеркнул Астафьев, должен определяться сроком инвестирования и готовностью к риску, а не только стремлением получить доходность выше банковского вклада.