Эксперты назвали способы достичь цели по капитализации рынка к 2030 году
В их числе снижение ставки ЦБ и поддержка первичных публичных размещений
Высокая ключевая ставка может помешать выполнению цели по капитализации фондового рынка. К таким выводам пришли экономисты РАНХиГС в исследовании «Капитализация российского фондового рынка: перспективы и источники роста», опубликованном в журнале «Вопросы экономики». Авторы подчеркивают, что показатель отношения капитализации российских компаний к ВВП в среднем составлял 36,8% ВВП с 2016 по 2025 г. Для достижения целевых значений правительству и Банку России необходимо добиться снижения ставки реальной безрисковой доходности примерно до 3%. При инфляции 4% годовых это означает снижение ключевой ставки до 7% (сейчас она составляет 14%). Смягчение ДКП ослабило бы финансовую нагрузку и на эмитентов акций, уменьшив потребность выплачивать высокие дивиденды, в том числе снизив уровень ожидаемой инвесторами общей доходности по акциям с нынешних 18,9 до 8,5%.
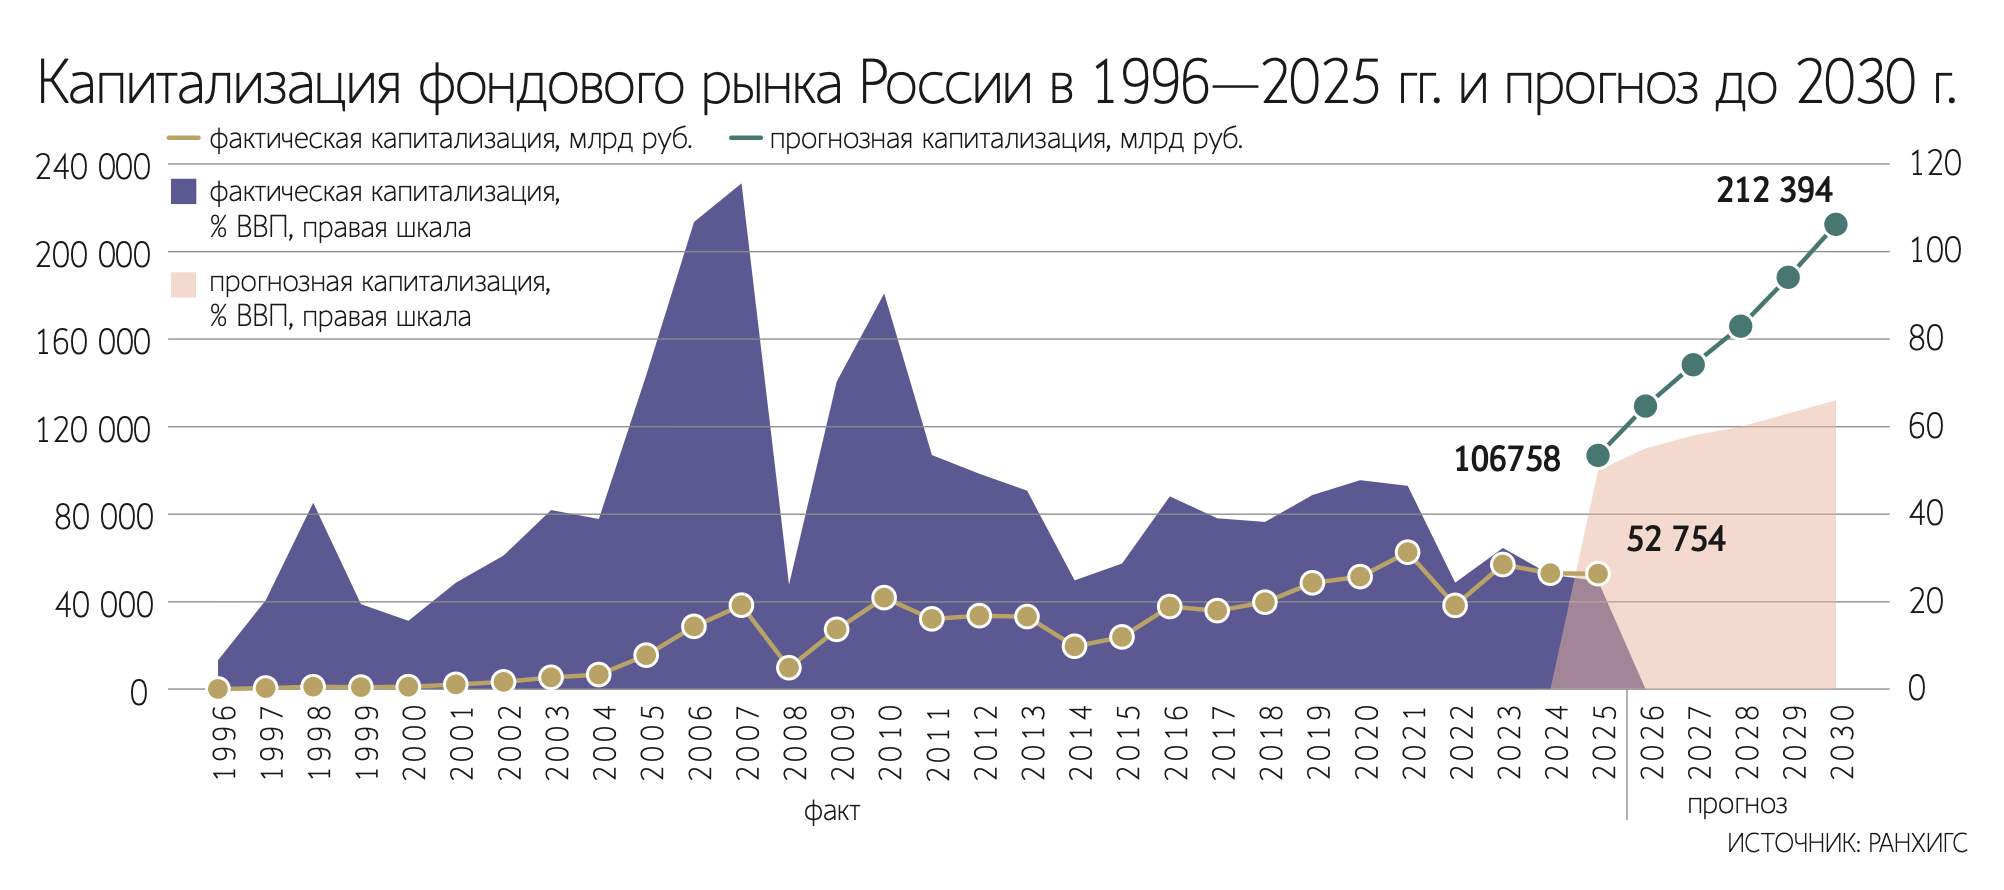
Капитализация рынка акций на конец августа составила 42,2 трлн руб. (19,5% ВВП), говорится в проекте основных направлений развития финансового рынка на 2027 г. и период 2028 и 2029 гг., подготовленном ЦБ. По итогам прошлого года показатель достиг 53 трлн руб., или 24,6% от ВВП. Он должен вырасти до 66% ВВП к 2030 г. и 75% ВВП к 2036 г., следует из указа президента от 7 мая 2024 г. № 309 «О национальных целях развития Российской Федерации на период до 2030 г. и на перспективу до 2036 г.». Цели зафиксированы в рамках национального проекта «Эффективная и конкурентная экономика» в федеральном проекте «Развитие финансового рынка».
По оценкам экспертов, увеличение капитализации фондового рынка до значений, обозначенных в указе президента, предполагает, что показатель должен достичь 212,4 трлн руб. Примерно на 55 трлн руб. этот рост может быть обеспечен за счет IPO новых эмитентов, говорится в исследовании. При этом наибольшая часть (105 трлн руб.) придется на рост уже размещенных акций. Снижение реальной безрисковой ставки и премии за риск позволяет достичь ориентира в 66% ВВП даже при неполном выполнении плана IPO, утверждают авторы.
Такая доходность будет стимулировать инвесторов перераспределять средства в государственные и другие облигации с высоким кредитным рейтингом, предостерегают они. Реальная ставка безрисковой доходности может определяться как разность между доходностью к погашению 10-летних ОФЗ и текущим уровнем инфляции. Средний уровень этого показателя с сентября 2013 г. по январь 2025 г. составлял 2,5% годовых, тогда как с апреля 2023 г. по январь 2026 г. среднее значение составило 6,4% – в 2,6 раза выше прежнего показателя, приводят оценки экономисты РАНХиГС.
Достичь целевых значений по капитализации возможно только при сочетании изменения макроэкономической политики, институциональных реформ финансового рынка и развития механизмов долгосрочных внутренних сбережений, констатируют эксперты. Поставленные цели предполагают темпы роста показателей фондового рынка значительно выше исторических уровней. Если принять показатели 2025 г. за базовые, капитализация в 2026–2030 гг. должна расти в среднем на 32,1% в год, отмечают авторы доклада. Это быстрее темпов за период с 1996 по 2025 г. – 22,9%. За последние 10 лет показатель роста составил 3,8%, следует из приведенных расчетов.
Новые имена
Приход новых компаний на биржевой рынок может стать одним из путей повышения капитализации, говорится в исследовании. В профильном федеральном проекте говорится, что суммарные объемы размещений акций эмитентов, в том числе госкомпаний, составят 5,5 трлн руб. Если предположить, что доля свободно обращающихся акций на рынке составит 10% от стоимости компаний, то общая сумма их капитализации составит 55 трлн руб.
Эксперты РАНХиГС подчеркивают, что целевые объемы публичных размещений акций в 1,8 раза превышают стоимость аналогичных сделок за прошедшие 30 лет и в 6,9 раза – за последние 10 лет.
Общий объем IPO российских компаний в 1996–2025 гг. составил 3,1 трлн руб., в 2016–2025 гг. показатель был на уровне 0,8 трлн руб., приводят свои расчеты экономисты. Они напоминают, что в 2025 г. фактический объем IPO составил всего 37,3 млрд руб. при прогнозном показателе 1,015 трлн руб. Годовой план был выполнен только на 3,7%. Если в 2024 г. на рынке состоялось 14 размещений, то уже в 2025 г. их число упало до четырех. Вышли на рынок краудлендинговая платформа JetLend, девелопер GloraX, IT-компания «Базис» и Дом.РФ. С начала 2026 г. прошло лишь два IPO – свои акции разместили российская цифровая платформа для закупок B2B-РТС и производитель оптоволоконного и специального кабеля «Инкаб-холдинг».
Минфин в 2024 г. разработал план по повышению капитализации, согласно которому за период 2025–2030 гг. на бирже должно проводиться по 20 публичных размещений в год общей капитализацией 4,5 трлн руб. Госкомпании должны обеспечить 22% этой суммы, или 1 трлн руб. В конце 2023 г. министр финансов Антон Силуанов сообщал, что Минфин составил список из 30 компаний с госучастием, которые имеют потенциал для выхода на публичный рынок. При этом к сентябрю 2026 г. число компаний в собственности государства, которые могли бы выйти на публичные торги, подходит к концу, заявил заместитель главы ведомства Алексей Моисеев в ходе сессии ВЭФа 3 сентября.
Культура инвестиций
Среди других проблем ученые указывают на высокую концентрацию активов у ограниченного круга инвесторов и недостаточную склонность институциональных игроков к вложениям в акции. Для роста капитализации нужны комплексные меры по развитию механизмов долгосрочных сбережений, расширению доступности инвестиционных продуктов для населения и формированию практики долгосрочного инвестиционного планирования, заявляют авторы. По их словам, она должна включать прогнозирование премии за риск по акциям на длительных временных горизонтах.
Формирование культуры долгосрочных инвестиций для финансирования масштабных проектов экономики входит в задачи федпроекта «Развитие финансового рынка». Он предусматривает ускоренное развитие новых механизмов внутренних сбережений населения. К ним относятся программа долгосрочных сбережений (ПДС), индивидуальные инвестиционные счета третьего типа (ИИС-3) и инвестиционные продукты долевого страхования жизни (ДСЖ). Согласно цели, сумма долгосрочных накоплений в ПДС, ИИС и ДСЖ должна достичь 3,4 трлн руб. в 2030 г. Экономисты РАНХиГС полагают, что показатель будет выполнен или перевыполнен. Активы на всех типах счетов ИИС, ПДС и ДСЖ росли в 2020–2025 гг. в среднем на 34% в год, тогда как для достижения целевого показателя на 2030 г. требовались темпы около 15,9% в год, подсчитали ученые.
Пути решения
Цель по росту капитализации рынка до 2030 г. достаточно амбициозна, но может быть достигнута, полагает портфельный управляющий УК «Альфа-капитал» Дмитрий Скрябин. Достижение целевых показателей возможно в случае сочетания значительного снижения «ключа», геополитической деэскалации и роста доли институциональных инвесторов в российские акции, считает директор аналитического департамента инвестбанка «Синара» Кирилл Таченников.
При этом вероятность достижения цели крайне невысокая, если ситуация будет развиваться так, как сейчас, считает управляющий директор по рынкам акционерного капитала «Финам» Леонид Павликов. По мнению экспертов Финансового университета, капитализация фондового рынка может на треть отклониться от поставленной президентом России цели в 66% от ВВП к 2030 г., писали «Ведомости» в июне 2025 г. В базовом сценарии капитализация к 2030 г. составит 44–52% от ВВП, или 126–150 трлн руб., считают в университете.
Сохраняющаяся геополитическая ситуация, санкционные риски, дефицит внешней ликвидности, высокая ключевая ставка во многом ограничивают потенциал роста акций компаний, уже торгующихся на бирже, заявляет Скрябин. Кроме того, более 70% объема торгов акциями сейчас приходится на розничных инвесторов, у которых, как правило, относительно короткий горизонт инвестирования, что отражается в повышенной и не всегда обоснованной волатильности, отмечает Таченников. Павликов указывает на отсутствие широкого слоя институциональных инвесторов на первичном рынке акций, а также на структурный дисконт российских бумаг из-за политики и макроэкономики.
Важны такие меры, как повышение качества корпоративного управления, защита прав миноритарных акционеров, мотивация менеджмента компаний к долгосрочному росту стоимости акций, перечисляет Скрябин. Также необходимы более низкие процентные ставки, иностранные инвестиции и макростабильность, говорит начальник отдела экспертов по фондовому рынку «БКС мир инвестиций» Альберт Короев.
В значительной степени движению показателей к цели будет способствовать возобновление выплат дивидендов рядом крупных компаний и повышение их прозрачности, а также IPO, считает Таченников. Скрябин добавляет, что нужно продолжать развивать первичный рынок через повышение прозрачности и качества процедуры, минимизацию рисков.
Нужно стимулировать не только гигантов с госучастием, но и средние компании к выходу на IPO – например, через доступность льгот только для публичных компаний, советует Павликов. Таченников отмечает, что крупнейшие эмитенты в основном уже представлены на бирже, поэтому за счет выходов новых компаний можно увеличить общую капитализацию фондового рынка не более чем на 10–15% от текущих значений.