Выручка 50 крупнейших ритейлеров в 2025 году достигла 20 трлн рублей
Но маржа торговых компаний существенно снизилась
Совокупная выручка 50 крупнейших ритейлеров России выросла в 2025 г. на 8,3% – с 18,2 трлн до 19,7 трлн руб., следует из отчетности компаний, которую изучили «Ведомости. Правила торговли». Десятка лидеров прибавила 11,4% (до 13,8 трлн руб.), что было почти на уровне темпов роста отрасли в целом. Тогда как остальные 40 компаний увеличили доходы лишь на 5%.
Как мы считали
2. Торговля услугами (банки, страхование, связь, туризм) не учитывались. Также из рассмотрения исключены маркетплейсы («Яндекс маркет», Ozon, Wildberries) в связи с иным характером бизнеса и торговля бензином (сети АЗС) в связи с недостаточным объемом данных для выделения розничной составляющей из оборота нефтяных компаний.
3. Компании проранжированы по объему выручки, которая уточнялась по данным отчетности. Предпочтение отдавалось финансовым показателям по МСФО. Также из отчетности или официальных страниц компаний брались данные о чистой прибыли, количестве точек продаж и численности персонала. Если такие данные не были опубликованы, брались экспертные оценки аналитиков (например, данные о выручке «Ашана» и «Лемана про» – оценка Infoline).
4. Когда по группе компаний вовсе отсутствовали данные о консолидированной выручке и прибыли, оценка проводилась самостоятельно по тем же основным принципам. Для этого брались показатели по юрлицам группы, которые генерировали первичное поступление средств от покупателей, и не учитывались данные по тем фирмам, которые выполняли внутригрупповые промежуточные функции. Полученный результат скорее заниженный.
5. Если у одной контролирующей группы было несколько торговых сетей, они рассматривались вместе. События после отчетной даты (например, продажа «O’кей» группе «Лента» в 2026 г.) не учитывались.
6. В шорт-лист попали 50 крупнейших по выручке ритейл-компаний (групп), по которым также подсчитаны доходы на одну торговую точку и выручка на одного сотрудника.
Абсолютным лидером по выручке остается «Икс 5». Компания увеличила доходы с 3,9 трлн до 4,6 трлн руб. в 2025 г., или на 19%. На одну точку доходы увеличились со 145 млн до 165 млн руб. в год, или на 8%. На середину года под управлением X5 находилось 30 604 магазина, в частности 26 004 «Пятерочки», 1004 «Перекрестка» и 3596 «Чижиков», рассказали там. Точек продаж за 2025 г. стало больше на 2775, а за половину 2026 г. – почти на 800 (или на 3%), хотя число сотрудников при этом сократилось с 389 000 до 376 000 (тоже на 3%). Компания расширялась в том числе за счет активного поглощения региональных сетей.
Ее главным конкурентом является «Магнит», у которого выручка прибавила 15% до 3,5 трлн руб. За год у ритейлера стало на 1957 больше точек продаж, общее число которых выросло до 33 440, включая 30 200 флагманских магазинов, 2668 магазинов «Дикси», 396 магазинов «Самбери» и 176 «Азбук вкуса». Выручка на одну точку продаж прибавила 9% до 105 млн руб.
Крупные игроки вели активную физическую экспансию, открывали новые магазины («Икс 5»), делая ставку на региональное развитие и консолидацию («Лента») и расширение форматов «у дома», говорит советник декана факультета мировой экономики и мировой политики ВШЭ Александр Лебедев. Так они забирали трафик у несетевой розницы, отмечает эксперт Президентской академии в Санкт-Петербурге Линда Рыжих.
В кризисных условиях на рынке многие средние по масштабам региональные участники предпочитали продавать операционный бизнес, говорит профессор кафедры торговой политики РЭУ им. Плеханова Вячеслав Чеглов. А некоторые лидирующие торговые компании также развивали франчайзинг (например, Metro Cash & Carry) для привлечения малого и среднего бизнеса к использованию закупок товаров со своей распределительной системы, что также увеличивало их обороты, отмечает эксперт.
Кроме того, по словам профессора Финансового университета Светланы Карповой, ритейлеры успешно наращивали долю собственных торговых марок (СТМ), которые зачастую производятся в России. Например, у Metro Cash & Carry почти 20% ассортимента приходится на СТМ (это 4500 единиц складского учёта, по данным компании), в частности в b2b-сегменте – 33%, отметил представитель сети (абсолютные цифры он не привел).
Расширение ассортимента продукции собственного приготовления и готовой еды было среди ключевых направлений развития сети магазинов «Верный». Спрос покупателей на качественную готовую еду в шаговой доступности активно растет, отметили в компании. Выручка сети прибавила за год 13%, а чистая прибыль – 36%. А сеть «Командор» с целью расширения мощностей индустрии готовой еды рассчитывает запустить в марте 2027 г. новый завод «Черемушки» в Красноярске мощностью более 8500 т кулинарных изделий в год, рассказали в компании.
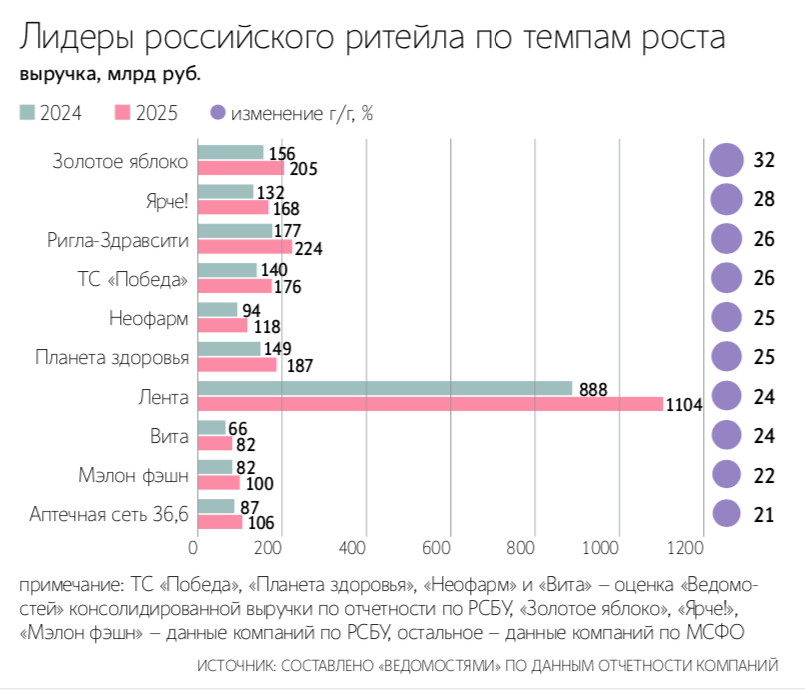
Лидером по темпам роста выручки был продавец косметики под брендом «Золотое яблоко». Его доходы выросли в 2025 г. со 156 млрд до 205 млрд руб., или на 32%. Успеху способствовала международная экспансия. Сегодня у сети 15 000 сотрудников и 53 магазина в шести странах, включая Белоруссию, Казахстан, ОАЭ, Катар, Саудовскую Аравию, а в 2027 г. появится магазин и в Китае, рассказали в компании. Ритейлер активно расширяет число складов, собственных ПВЗ, открывает магазины в формате мини, а еще за прошлый год расширил в 1,6 раза свой ассортимент.
Самый значительный спад выручки среди 50 крупнейших ритейлеров в 2025 г. был у автодилера «Агат». Выручка сети в 2025 г. сократилась со 155 млрд до 111 млрд руб. (или на 28%), а в 2026 г. может составить 98 млрд руб.
Выручка «М.видео-Эльдорадо» тоже упала на 28% – с 452 млрд до 325 млрд руб. Со второй половины 2026 г. компания перешла на агентскую схему работы с ключевыми поставщиками. Число магазинов за год сократилось с 1226 до 942, согласно годовым отчетам. Зато компания активно развивает маркетплейс, который является драйвером трансформации бизнеса и вырос за первую половину 2026 г. в 4 раза до 18 млрд руб.
Снижение рентабельности
Несмотря на рост выручки, чистая прибыль 50 топовых ритейлеров снизилась с 587 млрд до 215 млрд руб., или почти в 3 раза. Рентабельность упала с 3,3 до 1,1%. На это повлиял опережающий рост операционных затрат при невозможности переложить их полностью на покупателя, говорит Рыжих. В частности, росли затраты на обслуживание кредитов, дорожала логистика и повышались зарплаты на фоне дефицита кадров.
Натуральный спрос при этом замедлился: при сохранении инфляционного роста цен физические объемы продаж почти не росли, что также сжимало маржинальность. Сыграло роль и промо-давление: в условиях борьбы за трафик ритейлеры вынуждены были увеличивать дисконтную активность, отмечает руководитель проектов «Яков и партнеры» Мария Вить.
Ритейл является бизнесом с низкой маржинальностью и высокими постоянными затратами, считает Лебедев. Резкий рост расходов на логистику, зарплаты и упаковку не всегда мог быть перенесен на конечного потребителя. В условиях высокой ключевой ставки обслуживание долговых обязательств сокращало чистую прибыль, даже если операционная прибыль оставалась стабильной.
К тому же крупные игроки вкладывались в развитие, скупая активы и продолжая выстраивать оптово-распределительную инфраструктуру, дополняет Чеглов. Ужесточение фискальной и регуляторной политики государства создало дополнительные сложности ведения бизнеса для МСП.
Лидеры по точкам
Среди российских ритейлеров больше всего точек продаж оказалось у «Магнита» – 33 440. Следом идет X5 (29 790) и Mercury Retail (28 478). В целом 50 лидирующих ритейлеров страны имели почти 148 100 точек продаж, на одну из которых в 2025 г. приходилось 133 млн руб.
Лидером по объему выручки на одну точку продаж оказался «Гиперглобус», у которого 20 торговых центров сгенерировали 166 млрд руб. выручки, или по 8,3 млрд руб. на точку продаж за год. В лидерах также ювелирные салоны Mercury (5,3 млрд руб.), «Лемана про» (4,9 млрд руб.), «Автомир» и «Петрович» (по 4,2 млрд руб.). Им активно помогала способность инвестировать в расширение и обновление. «Петрович» в 2025 г. открыл два торговых и один распределительный центр, которые обошлись в 18 млрд руб., рассказал представитель компании.
Важные факторы роста – развитие каналов доставки, цифровых сервисов и онлайн-продаж, отметил собеседник в Metro Cash & Carry. Немецкая компания является вторым по величине иностранным ритейлером в России с 91 торговым центром и выручкой в 2025 г. в 262 млрд руб. Компания также развивает франчайзинговую сеть «Фасоль» в количестве более 1500 точек.
У 50 ритейлеров трудилось 1,6 млн человек, каждый из которых в среднем приносил по 12 млн руб. в год. Относительно числа сотрудников лидерами закономерно стали автосалоны: «Рольф» (38 млн руб. за 2025 г.), «Авилон» (37 млн руб.) и «Автомир» (33 млн руб.).
Российские автодилеры вынуждены трансформировать бизнес из-за слабого спроса и экономической нестабильности, говорит представитель компании «Агат», которая существенно просела по выручке. Основные внешние факторы – курс валют, размер ключевой ставки, госпрограммы поддержки (льготный автокредит или лизинг, trade-in), а также размер утильсбора и его индексация, добавили в группе «Автодом», которая также сократила обороты.
В 2026 г. у автодилеров сохранится тенденция к снижению выручки из-за сокращения объема продаж автомобилей и услуг по ремонту транспортных средств, считают в компании «Агат». Чтобы удержаться на плаву, компании приоритетно развивают направления автомобилей с пробегом.
Сферы выгоды
На секторах торговли стоит остановиться подробнее. Больше всего за последний год в выручке прибавили те из крупнейших ритейлеров, которые преимущественно продают продукты и алкоголь (+14%), косметику (+16%), а также аптеки (+25%). Тогда как у торговцев техникой выручка упала на 9%, а у автосалонов – на 13%.
Картина отражает структуру потребительского поведения в условиях экономической неопределенности, говорит Вить. Спрос на продукты и товары первой необходимости стабилен даже при снижении реальных доходов. В периоды экономической неопределенности потребители перераспределяют бюджет в пользу базовых потребностей (здоровья, питания и базового ухода), отмечает Лебедев.
Выручка аптек растет на фоне старения населения и смещения спроса от дорогих оригинальных препаратов к дженерикам, говорит Рыжих. А покупка косметики выступает как некая альтернатива дорогой одежде или путешествиям.
Рынок техники и автомобилей сейчас находится в режиме отложенных покупок, т. е. люди меняют устройства только при поломке. Покупка техники или авто часто требует кредита, который сделала недоступным для широких слоев населения высокая ключевая ставка, добавляет Вить. Кроме того, эти товары преимущественно импортные и усложнение международной логистики и расчетов с поставщиками добавило издержек.
У торговцев одеждой маржа сильно снизилась из-за колоссальных остатков коллекций прошлых сезонов, которые приходится распродавать со скидками. Аренда в торговых центрах осталась высокой, а покупательная способность падала, продолжает Рыжих. На этот сегмент также усилилось давление со стороны маркетплейсов, дополняет Лебедев.
Ювелирная отрасль сохраняет высокую рентабельность благодаря специфике товара. У некоторых потребителей проявляется квазиинвестиционный спрос, говорит Лебедев, когда ювелирка воспринимается не просто как украшение, а как инструмент сохранения части стоимости при одновременной радости обладания ценной вещью.
Ритейлеры по категориям «товары для дома», «украшения» и «одежда и обувь» в 2025 г. почти не продемонстрировали роста (он был около 1–3%). Влияло обеднение ассортимента в сетевых магазинах и переключение продаж на маркетплейсы. Содержание офлайн-точек становится невыгодным из-за растущей аренды, зарплат и рекламы. Как следствие, ритейлеры оптимизировали офлайн-инфраструктуру, когда вместо полноценных супермаркетов открывались небольшие витрины товаров с возможностями онлайн-заказов и доставки.