Доля иностранного капитала в российской торговле снизилась в 2 раза с 2021 года
Но продажи зарубежных товаров по-прежнему высоки – меняется только география импорта
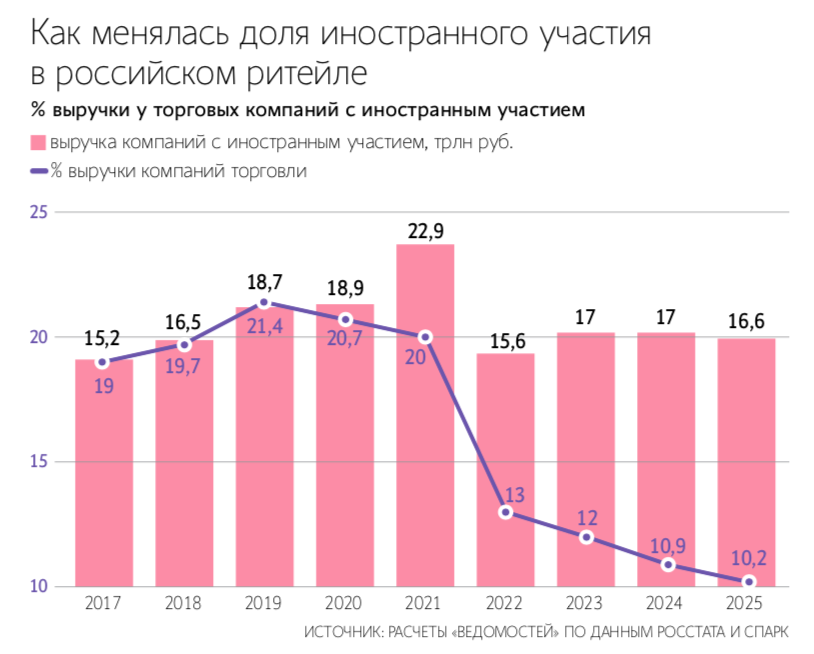
На оптовые и розничные торговые организации, находившиеся в иностранной или совместной собственности, в 2025 г. пришлось 10,2% общей выручки таких компаний, или 16,6 трлн из 163 трлн руб. Это почти в 2 раза меньше по сравнению с 2021 г., когда доля была 20%, или 22,9 трлн из 114 трлн руб., подсчитали «Ведомости. Правила торговли» по данным Росстата и СПАРК.
Лидеры среди торговых компаний, у которых указан код ОКФС «собственность иностранных юридических лиц» или «совместная частная и иностранная собственность», – Mercury Retail (выручка в 2025 г. – 1,66 трлн руб.), «Вкусвилл» (359 млрд руб.) и Fix Price (331 млрд руб.). Зачастую за фасадом офшорных или иных иностранных юрисдикций фактический контроль над компаниями осуществляют российские бизнесмены.
Также в топ-50 российских ритейл-компаний по выручке попали такие фирмы хотя бы с частичным иностранным участием, как «Метро кэш энд керри» (260 млрд руб.), «Спортмастер» (166 млрд руб.), «Гиперглобус» (166 млрд руб.), сеть магазинов «Верный» (ООО «Союз святого Иоанна Воина» – 154 млрд руб.), «Л’этуаль» (108 млрд руб.), Melon Fashion Group (100 млрд руб.), сеть обувных магазинов «Кари» (99 млрд руб.). На конец 2025 г. иностранному капиталу также принадлежали «Лемана про» (550 млрд руб.) и «Ашан» (250 млрд руб.), но в сентябре президент Владимир Путин передал их во временное управление АО «Л.Е.В. менеджмент».
Доля отечественных товаров в общем объеме непосредственно проданной продукции достигла 65–70%, тогда как в 2021 г. она составляла 55%, оценивает эксперт Президентской академии в Санкт-Петербурге Линда Рыжих.
Среди непродовольственных товаров импорт доминирует на российском рынке – его доля по-прежнему составляет около 75%, оценивает руководитель проектов «Яков и партнеры» Мария Вить. Только страновая структура импорта радикально трансформировалась: если в 2021 г. до 40% товаров широкого потребления имели западное происхождение, то к 2024 г. этот показатель сократился до 12%. Освободившиеся ниши заняли поставщики из Китая, Турции и стран Азии.
Выше всего доля импорта в электронике, авто, а также премиальной парфюмерии и одежде мировых брендов, добавляет Рыжих. Долю китайских товаров на розничном непродуктовом рынке России в целом можно оценить в 45–50%, при этом на рынке автомобилей и электроники, одежды и обуви она выше 80%, считает профессор кафедры торговой политики РЭУ им. Плеханова Вячеслав Чеглов.
В лекарственном и продуктовом ритейле сдвиг в сторону отечественной продукции оказался более значительным, особенно в сегменте товаров повседневного спроса, молочной продукции, мяса, хлебобулочных изделий, где локализация выше 95%. Ритейлеры активно развивают собственные торговые марки, а локальные FMCG запускают новые категории, говорит Вить.
Благодаря политике импортозамещения доля локальных производителей постепенно растет. Торговля российскими товарами маржинальнее, чем торговля импортом, отмечает Рыжих. Локальный производитель дает ритейлеру лучшую закупочную цену, позволяет быстрее вводить собственные торговые марки и здесь нет валютных рисков.
С 2021 г. этот разрыв по марже увеличился. Работать с западным импортом стало дороже и сложнее в плане логистики, его чистая доходность для торговых компаний упала. Отечественные производители получили конкурентное преимущество благодаря политике импортозамещения и логистической оптимизации. Рост доли локальных брендов в одежде (+60%) говорит об их адаптации к рынку, отмечает профессор Финансового университета Светлана Карпова. Но рост тарифов естественных монополий и дефицит кадров начали давить на себестоимость в 2024–2025 гг.
Прибыльность китайского импорта сильно поляризована. Дешевые товары дают минимальную наценку из-за жесткой конкуренции. Ввоз брендовой китайской электроники и автомобилей долгое время был высокоприбылен на этапе закупки, говорит Рыжих. Ритейлеры, выстроившие прямые контракты с китайскими заводами (минуя посредников), получали маржу до 30–40%, отмечает Карпова. Из-за ограниченного предложения и высокого спроса продавцы закладывали аномально высокую маржу. Но постепенно дилеры столкнулись с падением рентабельности из-за валютных и логистических рисков.
Параллельный импорт из западных стран, в свою очередь, имеет низкую рентабельность или даже отрицательную. В 2022–2023 гг. наценка на параллельный импорт доходила до 50–100% из-за дефицита. К 2025 г. цепочки наладились, но издержки на транзит (Казахстан, Армения, ОАЭ, Турция) и таможенное оформление съедают всю маржу. Торговля западной техникой и fashion-брендами стала имиджевой нагрузкой для ритейлеров, а не источником прибыли, считает Карпова.