Будет ли 2027 год кризисным для американского рынка акций
«Король трейдинга» Пол Джонс видит угрозу падения из-за IPO и допэмиссий акций ИИ-компаний, но инвестбанки пока верят в рост
Рынок акций США в 2027 г. может снизиться из-за размещения значительного количества новых акций технологических компаний. Такого мнения придерживается основатель хедж-фонда Tudor Investment Corporation Пол Тюдор Джонс.
«2027 год будет очень, очень трудным для фондового рынка», – сказал Джонс 13 октября в эфире CNBC. Инвестор, которого на Уолл-стрит называют «королем трейдинга», заявил, что весь следующий год он будет держать короткую позицию по американским акциям.
Предупреждение Джонса прозвучало на фоне рекордных уровней индекса S&P 500. 6 октября он обновил исторический максимум – это было его 28-е рекордное закрытие в 2026 г. После двух недель снижения 26 октября S&P 500 закрылся на отметке 7676,77 пункта, менее чем в 2% от рекорда. Индекс поддержала новость о том, что Anthropic подала документы для первичного публичного размещения (IPO) – это одно из размещений, которые Джонс считает источником давления на рынок в 2027 г.
По мнению Джонса, наплыв новых акций – от крупных технологических IPO и допэмиссий для финансирования ИИ-инфраструктуры – на фоне ослабления факторов поддержки рынка прошлых лет может создать серьезный дисбаланс спроса и предложения. Последние четыре года рынок поддерживали программы обратного выкупа акций (buyback) и сделки M&A, которые сокращали количество бумаг в обращении. Теперь, по мнению Джонса, происходит обратная тенденция. Ситуация с денежными потоками на американском рынке в 2027 г. может стать самой неблагоприятной для рынка с 2002 г., предупреждает инвестор.
Джонс сравнивает нынешнюю ситуацию с 1999 г., когда до краха «пузыря доткомов» оставалось около года. По его словам, в те годы играть на понижение было проще всего: на рынок постоянно выходили новые бумаги и заканчивались локап-периоды (срок, в течение которого акционеры, получившие бумаги до IPO, не могут их продавать. – «Ведомости. Аналитика»). Другими рисками он называет дефицит бюджета США и динамику цены на нефть. Инвестор ставит на рост цены еще на $20–25/барр. и предупреждает, что для рынка акций такой сценарий будет крайне негативным. Сейчас нефть Brent торгуется на уровне $114/барр.
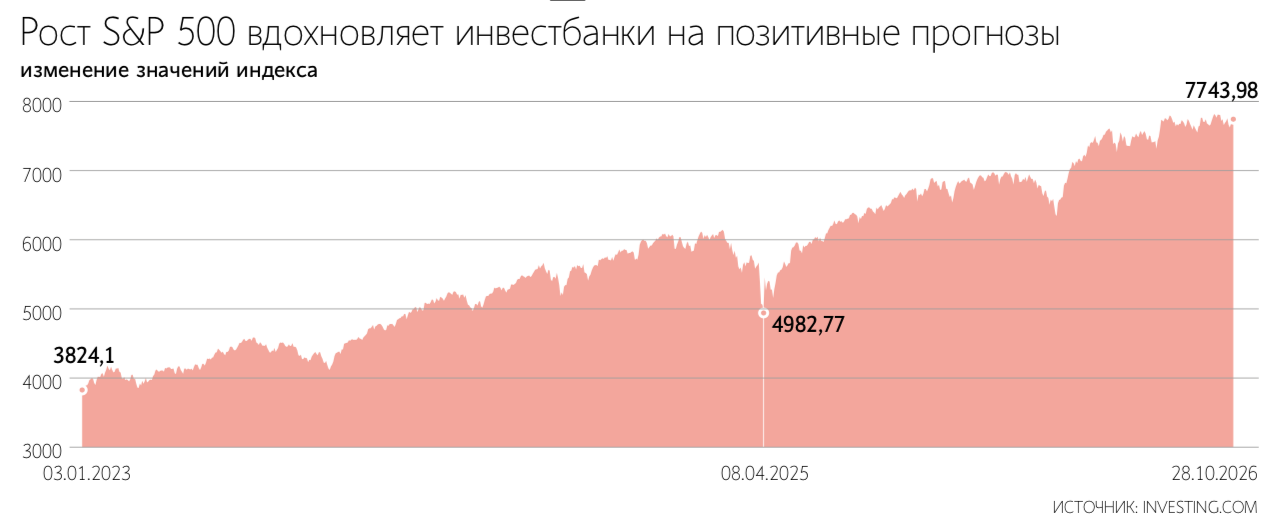
Большинство инвестбанков и инвестиционных стратегов пессимизм Джонса не разделяют, ожидая, что индекс S&P 500 продолжит расти. Самый оптимистичный прогноз у Jefferies: в базовом сценарии индекс к концу 2027 г. поднимется до 9000 пунктов, т. е. на 17,2% от закрытия 26 октября. «Бычий» сценарий банка предполагает достижение 10 500 пунктов (+36,8%), «медвежий» – снижение до 6900 (-10,1%). UBS ждет роста индекса до 8900 пунктов в 2027 г. (+15,9%), Barclays – до 8800 (+14,6%), Wells Fargo Investment Institute – до 8600–8800 пунктов к концу 2027 г. (+12–14,6%). Прогнозы динамики к середине 2027 г. более сдержанные: Morgan Stanley видит индекс на уровне 8300 пунктов (+8,1%), Yardeni Research – на уровне 8400 (+9,4%). Самый пессимистичный прогноз у стратега Panmure Liberum Иоахима Клемента. По его мнению, пузырь ИИ лопнет в 2027 г. или 2028 г., а S&P 500 к концу 2027 г. может упасть до 5000 пунктов, т. е. почти на 35%.
Оптимизм банков опирается на ожидания роста прибыли компаний. По оценкам Goldman Sachs и JPMorgan, прибыль на акцию компаний из S&P 500 в 2027 г. составит $385, Morgan Stanley – $380, Citi – $400, Deutsche Bank – $420, Jefferies – $450.
Риски и оценки
Российские аналитики по-разному оценивают предупреждение Джонса. Инвестиционный стратег «Гарда капитала» Александр Бахтин считает, что у мнения «короля трейдинга» есть веские макроэкономические основания. Программы обратного выкупа и сделки M&A, которые изымали акции с рынка и увеличивали прибыль на акцию, действительно сокращаются, говорит эксперт. По его мнению, в следующем году рынок окажется под «навесом предложения»: закончатся локап-периоды и акционеры смогут продавать бумаги, купленные на IPO. Давить на котировки будут и масштабные допэмиссии для финансирования ИИ-инфраструктуры, полагает Бахтин.
Старший аналитик «БКС мир инвестиций» Адам Абдулатипов также считает, что существенным риском для фондового рынка в 2027 г. будет рост предложения акций при ослаблении программ buyback, так как увеличение капитальных затрат ограничит возможности компаний выкупать собственные акции. Но масштаб этого давления, по его словам, будет зависеть от рыночного спроса. «Активизацию размещений рассматриваем как потенциальный источник давления, но не как достаточное основание для масштабного падения рынка», – говорит аналитик.
Руководитель группы инвестиционных экспертов Т-банка Александр Вадильев также видит структурный риск дисбаланса спроса и предложения свободного капитала, но указывает и на другие угрозы. Первая из них – «стагфляционный шок» в случае продолжения военного конфликта на Ближнем Востоке. Рост цен на нефть ударит по маржинальности бизнеса и разгонит инфляцию, поясняет эксперт. Другой риск – рост госдолга США, продолжает Вадильев. Если доходности долгосрочных облигаций останутся высокими, инвесторы могут предпочесть гарантированный доход по ним вложениям в акции, говорит аналитик.
Еще один риск, по его словам, связан с ИИ-инфраструктурой: рынок будет требовать от технологических гигантов реальной отдачи от инвестиций в это направление бизнеса. Если ИИ-сервисы не начнут приносить денежный поток, сопоставимый с затратами на инфраструктуру, начнется волна пересмотра капвложений, считает Вадильев. «Это может спровоцировать переоценку всего технологического сектора, аналогичную схлопыванию сектора телекоммуникаций в начале 2000-х», – предупреждает эксперт.
Главный исполнительный директор «Роснефти» Игорь Сечин ранее заявлял, что мир находится на пороге крупнейшего с XIX в. пузыря на финансовом рынке. Компании, связанные с искусственным интеллектом (ИИ), фактически забирают значительную часть инвестиционного ресурса в ущерб остальной экономике, говорил он в ходе выступления на Петербургском международном экономическом форуме в июне 2026 г. По словам Сечина, доля капитальных затрат американского технологического сектора в общих инвестициях уже достигла рекордных 35%, при этом еще 15 лет назад она измерялась несколькими процентами. На американском фондовом рынке за последние 10 лет доля 10 крупнейших технологических компаний утроилась, этот показатель приближается к 50%, указывал он.
При этом в 2027 г. может начаться циклический спад прибыли корпораций, отмечает Вадильев. Кумулятивный эффект дорогого кредитования может замедлить рост прибыли на акцию компаний из S&P 500, поясняет он.
Руководитель отдела анализа акций ФГ «Финам» Наталья Малых с Джонсом не согласна. Она отмечает, что объем buyback в 2026 г. может составить около $1,55 трлн, а объем размещений в 2027 г., по оценке Goldman Sachs, составит примерно $600 млрд – более чем вдвое меньше. «Выкуп акций легко абсорбирует новые размещения», – говорит эксперт.
Главный риск – прибыль
Одним из ключевых фундаментальных рисков Абдулатипов называет несоответствие результатов компаний высоким ожиданиям инвесторов. Рынок закладывает рост прибыли на акцию компаний из S&P 500 примерно на 14% в 2027 г. и на 16% в 2028 г., из NASDAQ-100 – на 29 и 22%. Если результаты окажутся слабее, пересмотр прогнозов может привести к снижению котировок даже при продолжающемся росте бизнеса, отмечает он.
По мнению эксперта, этот риск усиливает высокая концентрация индексов: многие крупные компании связаны общим инвестиционным циклом – развитием ИИ. Капзатраты облачных компаний формируют выручку производителей чипов и оборудования, поэтому разочарование в отдаче от ИИ может одновременно ударить по нескольким крупнейшим составляющим индексов, объясняет Абдулатипов. Еще один риск – длительное сохранение высокой стоимости капитала, считает аналитик. Инфляция, дорогие энергоресурсы и опасения участников рынка по поводу дефицита бюджета и госдолга США могут удерживать доходности облигаций на высоком уровне, поясняет он.
Малых, напротив, считает, что сильная динамика прибыли перевешивает негативные факторы. По ее словам, S&P 500 в этом году растет вопреки падению рынка облигаций, ужесточению денежно-кредитной политики, инфляции и геополитическому напряжению. Прибыль компаний из индекса в 2026 г. может вырасти на 36%, отчетность за II и III кварталы подтверждает высокие прогнозы, говорит эксперт. Экономика США далека от рецессии и выигрывает от геополитической нестабильности в мире, привлекая капитал, отмечает Малых.
Прогноз на будущее
Для дальнейшего роста рынка необходимо увеличение прибыли большинства компаний S&P 500 за счет автоматизации и внедрения ИИ в традиционные отрасли, считает Вадильев. Также необходима стабилизация инфляции, добавляет он.
В базовом сценарии «БКС мир инвестиций» индекс S&P 500 на конец 2027 г. достигнет 8500–9000 пунктов, т. е. будет на 10,7–17,2% выше уровня закрытия торгов 26 октября. Рост индекса обеспечит прежде всего увеличение прибыли компаний. В негативном сценарии индекс опустится до 6500–7500 пунктов. Позитивный сценарий предполагает рост до 9250–9750 пунктов. При этом в течение года возможны коррекции примерно на 20% или несколько глубже от максимумов, в том числе в технологическом секторе, но с последующим восстановлением, говорит Абдулатипов.
Малых в негативном сценарии ожидает коррекции S&P 500 на 15–20%, но потенциала для длительного «медвежьего» тренда не видит. «Для этого должны сильно ухудшиться ситуация в «корпоративной Америке» или начаться политические волнения внутри США и вызванный ими отток капитала», – говорит она. Если негативный сценарий не реализуется, индекс сможет выйти на новые пики в следующем году, а основным драйвером станет технологический сектор, считает аналитик.
Бахтин настроен более пессимистично: в базовом сценарии он ждет снижения S&P 500 до 5200–5400 пунктов (на 30–32% от уровня закрытия торгов 26 октября), NASDAQ – до 17 500–18 300 пунктов. В негативном сценарии в экономике может развиться стагфляция, а инсайдеры по окончании локап-периода начнут массово продавать акции. Тогда рынок рискует перейти в полноценный «медвежий тренд», а S&P 500 – упасть до 4400–4600 пунктов, предупреждает он.
Альтернативы для инвесторов
Сценарий длительной стагнации американского рынка при одновременном росте большинства мировых рынков Абдулатипов считает маловероятным. Рынок США сохраняет системную роль благодаря значению доллара, высокой ликвидности и технологическому лидерству компаний, поясняет эксперт. При этом, по его мнению, есть признаки расширения роста: по данным Bloomberg полная доходность равновзвешенного S&P 500 с начала года составляет около 15%, S&P SmallCap 600 – 16,6% против 13,2% у классического S&P 500.
«БКС мир инвестиций» в условиях высокой стоимости капитала отдает предпочтение компаниям с устойчивым спросом, подтвержденной прибыльностью и способностью финансировать развитие собственными средствами. В фокусе на 2027 г. отдельные сегменты базового потребления, базовых материалов, промышленности и коммунальных услуг, а также системообразующие компании финансового сектора, говорит Абдулатипов. Энергетика (+59,1% с начала года с учетом дивидендов) и здравоохранение (+17,3%) после сильного роста стали менее привлекательными секторами, но коррекцию можно использовать для покупки бумаг, отмечает он.
В случае коррекции рынка Малых допускает перенаправление средств инвесторов из дорогих технологических компаний в компании финансового сектора, сектора дискреционного потребления и электроэнергетические компании, у акций которых есть долгосрочный драйвер роста в виде спроса на дата-центры. Наиболее защищенными Бахтин считает коммунальный сектор, обеспечивающий электроэнергией дата-центры, традиционное здравоохранение и производителей товаров первой необходимости, способных перекладывать инфляцию на потребителей.
Что будет с российским рынком
Коррекция рынка акций в США, если она случится, окажет на российский рынок косвенное влияние, считает Абдулатипов. Из-за ограничений на движение капитала, инфляции и продолжающегося конфликта более значимыми останутся внутренние факторы, говорит он.
Бахтин согласен, что обвал на Уолл-стрит обернется для российского рынка лишь краткосрочным психологическим шоком. Влияние, по его словам, скорее пойдет через товарные рынки: если коррекция в США будет вызвана падением спроса и опустит цену на нефть Brent ниже отметки $70/барр., это нанесет чувствительный удар по доходам экспортеров.
«Пока ключевая ставка держится на двузначном уровне, акции будут под давлением со стороны фондов денежного рынка и флоатеров, и любые намеки на разворот денежно-кредитной политики Банка России сдвинут котировки сильнее любых новостей из Нью-Йорка», – заключает эксперт.