Что изменится для россиян при переводе накопительной части пенсии в ПДС
Новая схема призвана повысить интерес граждан к долгосрочным инвестициям, говорят эксперты
Правительство 6 ноября внесло в Госдуму законопроект о конвертации накопительной части пенсии в программу долгосрочных сбережений (ПДС). Документ предполагает, что изменения вступят в силу с 1 апреля 2027 г. Мера не затронет страховые пенсии, порядок учета трудового стажа и пенсионных коэффициентов. Назначенные ранее накопительные пенсии россияне продолжат получать на прежних условиях.
Для граждан с накоплениями в Социальном фонде должен быть создан негосударственный пенсионный фонд (НПФ) с участием государства. Управлять средствами при этом будет ВЭБ.РФ. Программу будут проводить НПФ, которые получили статус операторов ПДС. Тем, чьи накопления уже находятся в НПФ, откроют счета ПДС в выбранных фондах. В течение двух лет после перехода участники смогут сменить фонд без потери инвестиционного дохода.
ПДС начала работать в России с 1 января 2024 г. Она предполагает активное участие граждан, которые могут как переводить в ПДС сформированные пенсионные накопления, так и совершать взносы личными средствами. Вложенные средства пенсионные фонды инвестируют на свое усмотрение в облигации, акции и другие финансовые инструменты. При этом НПФ обязаны компенсировать убытки при отрицательном инвестиционном доходе. Государство софинансирует программу за счет средств фонда национального благосостояния (ФНБ) и резервов Социального фонда России. Размер страхового покрытия Агентства по страхованию вкладов по ПДС составляет 2,8 млн руб. – вдвое выше, чем по банковским вкладам.
Программа затрагивает только накопительную часть пенсии, сформированную за счет отчислений работодателя в период 2002–2013 гг. включительно. На накопительную пенсию в тот период направляли 6% отчислений, а на страховую – 16%. С 2014 г. работодатели стали направлять все 22% взносов на страховую пенсию. Ранее работники могли добровольно перевести накопительную часть пенсии в ПДС, чтобы разморозить средства. Теперь этот перевод власти намерены сделать автоматическим.
Другую часть средств на счетах составляют личные взносы участника. Дополнительно денежные средства может также перечислять работодатель, если в компании действует корпоративная ПДС. На итоговую сумму на счете также влияет доход от инвестирования средств. НПФ инвестирует поступившие средства, а полученная прибыль увеличивает накопления участника программы.
По данным Национальной ассоциации негосударственных пенсионных фондов, в 2024 г. средняя инвестиционная доходность ПДС составила около 20%, в 2025 г. – около 19%. По оценке ЦБ, средневзвешенная доходность пенсионных накоплений в НПФ во II квартале 2026 г. составила 6%, что на 7 п. п. меньше, чем в январе – марте этого года. В первом полугодии 2026 г. средневзвешенная доходность инвестирования накоплений в частных фондах составила 9,5% годовых, следует из данных регулятора.
Отдельный источник пополнения накоплений граждан в рамках ПДС – государственное софинансирование. В течение 10 лет государство может ежегодно перечислять на счет участника до 36 000 руб. Для этого необходимо самостоятельно пополнять счет и выполнять условия программы. Минимальный личный взнос, дающий право на господдержку, составляет 2000 руб. в год. Размер государственной доплаты зависит от двух показателей – суммы личных взносов за год и среднемесячного дохода участника за этот период.
По ПДС также можно получить налоговый вычет с суммы взносов до 400 000 руб. в год. Размер вычета зависит от ставки НДФЛ и составляет от 52 000 до 88 000 руб. Вернуть можно только часть ранее уплаченного НДФЛ, без налогооблагаемого дохода вычет не работает.
При этом в рамках ПДС действуют ограничения на досрочное расторжение договора. Участник программы лишается инвестиционного дохода и господдержки, если покидает программу ранее, чем через 15 лет действия договора. Исключение возможно при достижении возраста 55 лет для женщин и 60 лет для мужчин. Также участники ПДС имеют право расторгнуть соглашение досрочно в случае потери кормильца и в случае заболевания, требующего дорогостоящего лечения.
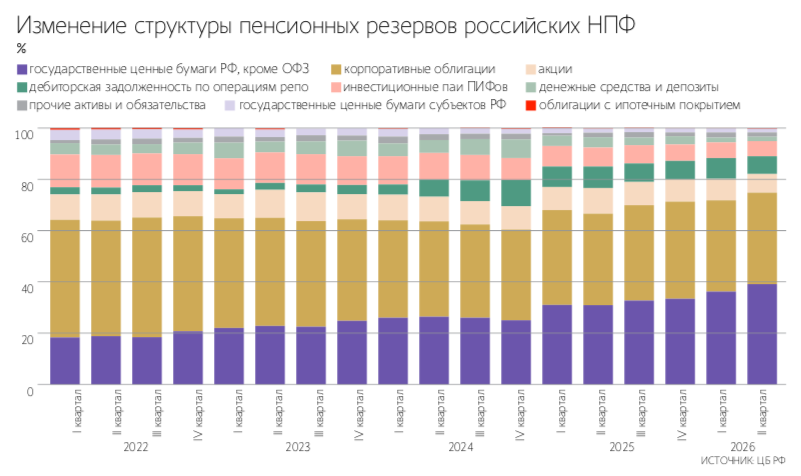
По данным ЦБ, в 2025 г. сберегательные взносы участников ПДС составили 303,5 млрд руб. – втрое больше, чем годом ранее. Из средств пенсионных накоплений в программу поступило 100,2 млрд руб. (-3%). Во II квартале 2026 г. (последние доступные данные) участники ПДС внесли свыше 83 млрд руб., что на 30,6% больше показателя I квартала этого года и в 1,8 раза – II квартала прошлого года. Взносы в программу негосударственного пенсионного обеспечения составили 42 млрд руб. (рост на 44,3% в квартальном выражении и снижение на 22,1% – в годовом). Сумма пенсионных резервов по итогам II квартала выросла до 3,3 трлн руб.
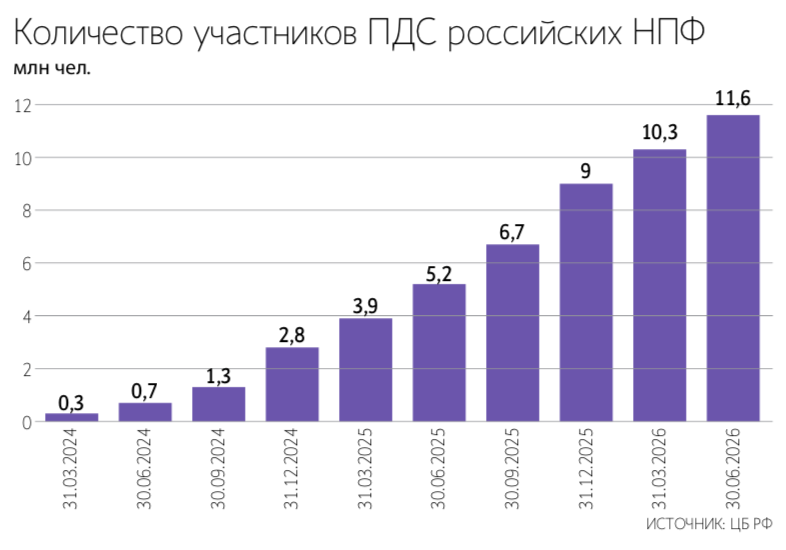
Количество участников ПДС на конец июня составило 11,6 млн человек, с апреля по июнь оно увеличилось на 1,3 млн человек (+12,2%). В годовом выражении число участников программы выросло в 2,2 раза. Всего на 1 июля 2026 г. россияне заключили в рамках ПДС примерно 13 млн договоров.
Триллионы в будущее
Новая схема призвана повысить интерес граждан к самостоятельному пополнению счетов в рамках ПДС, считает профессор Финансового университета при правительстве Александр Сафонов.
По данным ЦБ на 1 октября, в ПДС с начала ее действия поступило 1,2 трлн руб. При этом Минфин ставит цель довести вложения в рамках программы до 1% от ВВП. Замминистра финансов Иван Чебесков в июне этого года говорил, что к 2030 г. объем сбережений в ПДС, по прогнозу министерства, может превысить 4,5 трлн руб., при этом как минимум 50% из этого объема будут составлять личные взносы граждан.
Участие в программе создает возможности для получения более высокой доходности от инвестирования средств, чем стандартные договоры с НПФ, говорит директор Института народнохозяйственного прогнозирования Российской академии наук (ИНП РАН) Александр Широв. При этом у государства вряд ли получится массово побудить к осуществлению дополнительных взносов в ПДС граждан, которые ранее ничего не делали со своими пенсионными накоплениями, считает эксперт.
По его мнению, в ближайшие годы интерес населения к участию в программе будет зависеть от экономической ситуации в России. Популярность программы будет расти в случае стабильности в экономике, уточняет Широв.
Как мера скажется на пенсионерах
Автоматический перевод накопительной части пенсии в систему ПДС не обязывает граждан пополнять счета собственными деньгами и таким образом получать софинансирование, поясняет Сафонов. Переведенные ранее в НПФ замороженные накопления продолжат приносить гражданам инвестиционный доход – пенсионные фонды будут размещать эти средства на финансовом рынке и получать доход от этих вложений, отмечает эксперт. Существенных рисков для сохранности средств он не видит, так как страховка покрывает до 2,8 млн руб. на счетах на случай возникновения финансовых проблем у фонда.
По мнению Широва, автоматический перевод накопительной части пенсий в ПДС призван обеспечить долгосрочное финансирование российской экономики. В связи с этим государство будет стремиться защитить инвестированные средства от рыночной волатильности, чтобы не допустить потери накоплений, уверен эксперт.
Сафонов отмечает, что у новой схемы есть одно важное отличие от прежней: теперь деньги становятся частной собственностью граждан, тогда как раньше юридически они принадлежали государству. При этом россияне, которые не станут вносить в ПДС собственные средства, вряд ли получат дополнительную материальную выгоду от перехода на новую систему, говорит эксперт. По его оценке, накопления этих граждан останутся примерно такими же, какими были бы в прежней пенсионной системе.
Участники программы могут забрать внесенные средства только через 15 лет после открытия договора, предупреждает Сафонов. При этом он подчеркивает, что автоматический перевод пенсионных накоплений в ПДС не лишает граждан права выбирать способ получения этих средств в будущем: они смогут забрать всю сумму сразу, оформить срочные выплаты или получать выплаты пожизненно.