Цены на уран в 2026 году могут вырасти на 20%
За десять лет металл подорожал втрое, при этом потенциал роста не исчерпан
Цена на природный уран (закись-окись урана, U3O8) с начала 2026 г. выросла на 10,5% до $90,25/фунт, следует из данных биржи Comex (подразделение Нью-Йоркской товарной биржи NYMEX). К показателю на аналогичную дату прошлого года рост составил 16%. Максимального значения стоимость металла в этом году достигала 29 января – $101,55/фунт.
По итогам этого года средняя цена на уран может достичь $88/фунт, показав рост примерно на 20% к уровню прошлого года, полагают опрошенные «Ведомости. Аналитикой» эксперты. В следующем году в случае продолжения кризиса на Ближнем Востоке, сохранения дефицита серной кислоты в мире и текущей ситуации с добычей урана цены на металл продолжат расти, уверены они.
Причины роста
Цена на уран во II квартале 2026 г. снизилась на 1% по сравнению с показателем предыдущего квартала до $86/фунт, но осталась выше уровня аналогичного периода прошлого года на 23%, говорится в обзоре консалтинговой компании Kept. В III квартале цена отыграла небольшое снижение и выросла на 2,5% к показателю предыдущего квартала. По сравнению с уровнем III квартала 2025 г. она увеличилась на 18% и достигла $88/фунт. В IV квартале стоимость U3O8 может подняться до $90/фунт, полагают аналитики Kept. По итогам 2026 г. средняя цена на уран может вырасти на 19–20,5% до $87–88/фунт, следует из обзора компании.
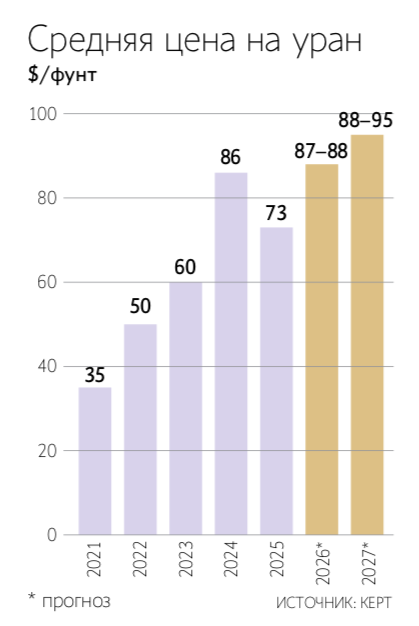
Схожую оценку приводит старший аналитик по металлургическому и горнодобывающему секторам компании «Эйлер» Никанор Халин. Его прогноз – около $88/фунт. В 2027 г. эксперт ожидает корректировку цены до $78–80/т. Но в случае дефицита серной кислоты (ключевого реагента при производстве урана из руды. – «Ведомости. Аналитика»), в том числе из-за конфликта на Ближнем Востоке, тенденция роста стоимости урана может сохранится, полагает он.
Аналитики Kept, напротив, прогнозируют рост цены на уран в 2027 г. до $88–95/фунт. Они отмечают, что к этому приведет затягивание ближневосточного конфликта. Увеличению стоимости урана также будут способствовать перенос срока запуска завода по производству серной кислоты TQZ, который принадлежит компании «Казатомпром». Изначально запуск завода был намечен на I квартал 2027 г., но затем сдвинут на III квартал 2027 г. – I квартал 2028 г. Хотя сама компания существенного влияния на рынок от этого переноса не ожидает, эксперты Kept видят в этом событии дополнительный стимул для укрепления мировых цен на уран.
Для достаточного и своевременного обеспечения растущего спроса на топливо для АЭС в мире закупочные цены на уран должны быть выше текущих уровней, считает декан факультета бизнес-информатики и управления комплексными системами НИЯУ МИФИ Александр Путилов. Это связано с двумя тенденциями – ростом инвестиций в геологоразведку и развитие урановых рудников, а также постепенным увеличением себестоимости добычи урана, поясняет эксперт. По его мнению, стоимость металла будет продолжать расти в ближайшие десятилетия.
Добыча меньше спроса
На стоимость урана в мире сейчас влияют ситуация с балансом спроса и предложения, геополитические факторы и вызванные ими риски перебоев поставок, а также активность крупных урановых инвестфондов, говорит руководитель практики Kept по работе с предприятиями металлургической и горнодобывающей отрасли Наталья Величко. В долгосрочной перспективе темпы роста предложения будут отставать от темпов роста спроса, говорит она. На этом фоне цены будут оставаться на относительно высоком уровне, полагает эксперт.
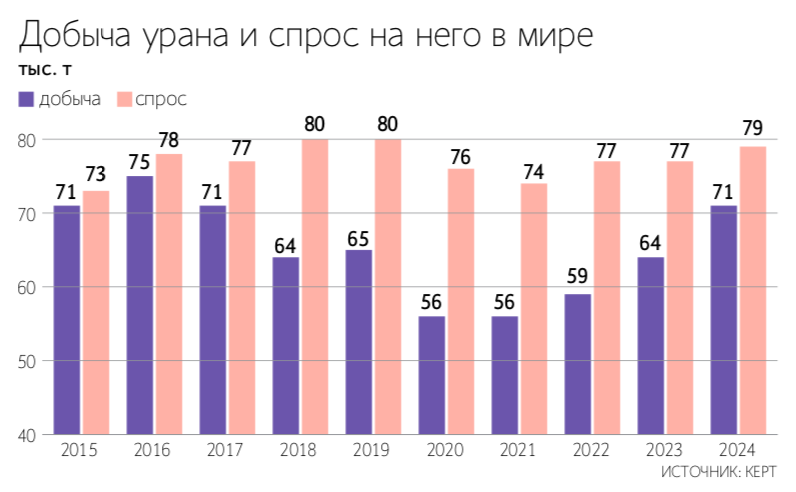
На фоне строительства новых АЭС мировой спрос на уран в ближайшие годы будет расти, считает аналитик ФГ «Финам» Максим Абрамов. По оценке Benchmark Mineral Intelligence, в 2026 г. мировой спрос на уран составит 74 000 т, при этом добыча обеспечит только порядка 94% потребностей АЭС, а оставшаяся часть будет покрываться за счет запасов, говорит эксперт. С учетом дополнительного спроса со стороны инвестиционных фондов на рынке уже наблюдается дефицит металла, отмечает он. Из-за дальнейшего роста потребления и ограниченного объема предложения с 2028 г. на мировом рынке может сформироваться устойчивый структурный дефицит урана, прогнозирует Абрамов.
Ресурсы урана в мире
Халин, напротив, считает, что с 2024 г. на рынке урана наблюдается умеренный профицит. От снижения цен рынок удерживает деятельность специализированных фондов Sprott Physical Uranium Trust (SPUT) и Yellow Cake, поясняет эксперт. По его данным, в 2025 г. эти фонды приобрели 9,6 млн и 8,6 млн фунтов урана соответственно, или 5–6% годового спроса, отмечает он.
По состоянию на 1 января 2025 г. в мире работал 441 коммерческий атомный реактор общей мощностью 398 ГВт, говорится в «Красной книге – 2026», совместном докладе Агентства по ядерной энергии (Nuclear Energy Agency, NEA) и Международного агентства по атомной энергии (МАГАТЭ) (выпускается раз в два года. – «Ведомости. Аналитика»). По данным авторов доклада, для их работы требовалось около 64 500 т урана в год. К 2050 г. мировые атомные мощности в случае низкого спроса на атомную энергию могут увеличится до 565 ГВт (рост на 42% к уровню 2024 г.), а в случае высокого – до 916 ГВт (в 2,3 раза), отмечается в докладе. К 2050 г. мировые потребности в уране для реакторов вырастут до 84 800–143 900 т в год.
В связи с ростом спроса на уран в мире и увеличения цены на металл производители стали пересматривать решения по сокращению добычи и консервации рудников, которые были приняты в годы низких цен, говорится в «Красной книге – 2026». На этом фоне растут затраты на разведку и добычу урана. Такая тенденция прослеживается с 2021 г., говорится в докладе. По данным NEA и МАГАТЭ, в 2021–2024 гг. затраты на разведку и добычу металла почти удвоились, увеличившись с $490 млн до $970 млн. По итогам 2025 г. расходы могли достигнуть $1 млрд, отмечается в докладе.
Лидерами по расходам на разведку и добычу урановых месторождений на протяжении последних десятилетий остаются Канада и Китай. В 2023–2024 гг. на долю Канады пришлось 39% от общего объема расходов, на долю Китая – 26%. Доля США составляет 7%, Индии – 6%, у Австралии и Узбекистана по 5%. Общий объем разведочного бурения и бурения для разработки месторождений в 2023–2024 гг. составил около 8500 км, что на 27% больше, чем за предыдущие два года. Это свидетельствует об усилении интереса к разведке и инвестициям в атомную энергетику, подчеркивается в «Красной книге – 2026».
Китай реализует крупнейшую программу по развитию атомной генерации, отмечал в сентябре в ходе выступления на Российско-китайском энергетическом бизнес-форуме главный исполнительный директор «Роснефти» Игорь Сечин. Сейчас в этой стране эксплуатируется 64 атомных реактора (15% от всех действующих реакторов в мире) и строится 37 реакторов – около половины всех строящихся реакторов в мире, указывал он. При этом Россия является основным поставщиком обогащенного урана в Китай, обеспечивая до 90% закупок, обращал внимание глава «Роснефти». В 2025 г. объем поставок российского обогащенного урана в КНР увеличился на 40%, указывал он.
Атомные перспективы
Энергетический кризис на рынке традиционных энергоносителей, возникший в первом полугодии 2026 г. из-за военного конфликта на Ближнем Востоке, дополнительно повышает привлекательность атомной энергетики в долгосрочной перспективе, считают аналитики Kept. Кроме того, стимулировать спрос на атомную энергию будет строительство центров обработки данных и развитие технологий искусственного интеллекта, полагают они.
По оценке Халина, к 2033 г. мировой спрос на уран вырастет примерно на 17% относительно ожидаемого показателя 2026 г. Амбициозные планы Китая по строительству атомной генерации будут частично компенсированы постепенным отказом от них в странах Евросоюза, считает эксперт. При этом добыча урана к 2030 г. за счет развития действующих мощностей и новых проектов может вырасти на четверть к уровню 2024 г., добавляет он.
Атомная энергетика в ближайшие годы будет развиваться прежде всего в странах Азии, включая Китай и Индию, считает Абрамов. По данным Всемирной ядерной ассоциации (World Nuclear Association) на ноябрь 2026 г., в мире строится порядка 80 атомных энергоблоков, запланировано строительство еще порядка 120 энергоблоков. По мнению Абрамова, атомная энергетика остается перспективным направлением благодаря возможности обеспечивать стабильную выработку электроэнергии. Сдерживают развитие отрасли высокие капитальные затраты и длительные сроки строительства электростанций, замечает аналитик.