Как изменились способы оплаты в России за последние 12 лет
В марте 2022 года Visa и Mastercard объявили о прекращении работы в России. Для владельцев выпущенных российскими банками карт это означало невозможность расплачиваться ими за границей и совершать покупки в иностранных интернет-магазинах. Однако внутри страны карты продолжили работать: ими по-прежнему можно было оплачивать товары, пользоваться банкоматами и переводить деньги.
Обеспечить работу банковских карт удалось благодаря Национальной системе платёжных карт (НСПК), созданной ещё в 2014 году. Поводом для её появления стали первые ограничения международных платёжных систем в отношении ряда российских банков. Тогда было принято решение организовать обработку внутренних карточных операций на территории России.
На создание необходимой инфраструктуры потребовалось менее года. Уже к апрелю 2015 года обработка внутрироссийских операций по картам международных платёжных систем была переведена на НСПК. В декабре начался выпуск собственных карт «Мир». Таким образом, к моменту ухода Visa и Mastercard российские банки уже располагали инфраструктурой, которая обеспечивала проведение платежей независимо от международных компаний.
«В данном случае мы видим результат решений, принятых задолго до возникновения серьёзных ограничений. Если бы в 2022 году пришлось создавать национальную платёжную инфраструктуру с нуля, переход потребовал бы значительно больше времени и ресурсов. Однако к моменту ухода Visa и Mastercard основные вопросы обработки внутренних карточных операций уже были решены» отмечает Сергей Музалёв, доцент кафедры бизнес-аналитики Факультета налогов, аудита и бизнес-анализа Финансового университета при Правительстве РФ.
Результаты отражает статистика Банка России. За 2022 год количество выпущенных карт «Мир» увеличилось в 1,6 раза, достигнув 182,3 млн. Их доля во внутрироссийских карточных операциях выросла с 25,7 до 41,3%. К июлю 2026 года число выпущенных карт достигло уже 520,6 млн.
Менялись и привычки покупателей. Если в 2018 году доля безналичных платежей в розничном обороте составляла 55,6%, то к 2022 году она достигла 78,1%, а по итогам 2025 года приблизилась к 88%. Причём переход к безналичным расчётам начался задолго до ухода международных компаний и продолжился благодаря распространению новых платёжных сервисов.
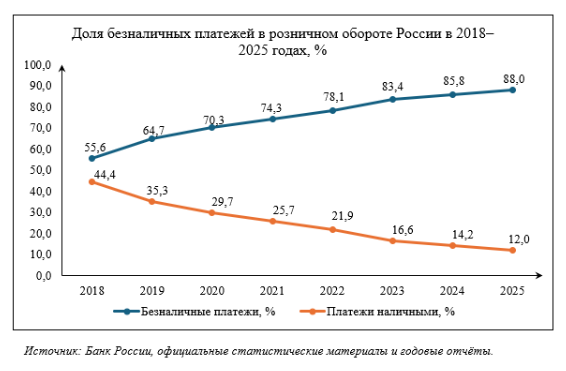
Заметную роль в развитии безналичных расчётов сыграла Система быстрых платежей (СБП), запущенная в 2019 году. Возможность переводить деньги по номеру телефона быстро получила распространение, а затем сервис стали активно использовать для оплаты товаров и услуг. В 2022 году через СБП провели 3,05 млрд операций на сумму 14,4 трлн рублей. В 2025 году - уже 18,3 млрд операций на 103 трлн рублей.
СБП стала востребована и в торговле: за 2025 год с её помощью россияне оплатили более 5 млрд покупок, что в 1,4 раза больше, чем годом ранее. К концу года платежи через систему принимали 3 млн предприятий торговли и сервиса, включая 2,3 млн субъектов малого и среднего бизнеса.
Одновременно развивается оплата с использованием смартфонов, QR-кодов и биометрии. По данным Банка России, в 2025 году граждане совершили 4 млрд платежей с применением QR-кодов и биометрии на общую сумму 5,7 трлн рублей. Во II квартале 2026 года количество таких операций составило 1,1 млрд, а их объём достиг 1,7 трлн рублей. На альтернативные способы оплаты уже приходилось 15,1% общего объёма безналичных платежей.
«Для небольших предприятий появление новых способов оплаты имеет вполне практическое значение. Покупатель не всегда располагает наличными или банковской картой, а предпринимателю важно не потерять продажу из-за ограничений в приёме платежей. Развитие платёжной инфраструктуры позволяет решать эту задачу без существенного усложнения расчётов. При этом востребованность разных платёжных инструментов сохраняется, поэтому предоставлять покупателю возможность выбора по-прежнему важно», обращает внимание Наталия Звонарёва, старший преподаватель кафедры бизнес-аналитики Факультета налогов, аудита и бизнес-анализа Финансового университета при Правительстве РФ.