Маркетплейсы как стартап платформенной экономики: аспекты учета и контроля торговли
Искусственный интеллект, автономные системы и платформенные решения – три столпа современного технологического суверенитета которые способны «менять жизнь граждан, работу бизнеса, деятельность государства», отметил президент Владимир Путин на ПМЭФ-2026. Платформизация в России переходит от создания отдельных успешных сервисов – маркетплейсов, агрегаторов такси, финансовых и государственных приложений – к перестройке отраслей экономики. С 1 октября 2026 г. законом от 31.07.2025 г. № 289-ФЗ введено в правовую систему страны понятие «платформенная экономика». В Национальном центре «Россия» в Москве 11 ноября 2026 г. состоится мероприятие «День платформенной экономики – 2026», на котором планируется обсудить результаты работы экспертных групп и к середине декабря сформировать версию Национальной стратегии развития цифровых платформ и внедрения платформенных решений в отраслях экономики и иных сферах деятельности до 2036 года. В феврале 2027 года на пятом Форуме будущих технологий президенту должны представить ее финальную версию. Поэтому систематизация взглядов и предложений является актуальной.
Маркетплейс – посредническая цифровая платформа, определяется как инструмент, связывающий операторов, партнеров и пользователей для заключения гражданско-правовых договоров. По состоянию на 4 ноября 2026 г. в Реестре посреднических цифровых платформ (//platform.economy.gov.ru/ru) зафиксировано 16 записей: 1) ООО «Интернет решения», ИНН 7704217370 (ozon.ru); 2) ООО «РВБ», ИНН 9714053621 (wildberries.ru); 3) ООО «КЕХ еКоммерц», ИНН 7710668349 (avito.ru) и т. д.
Ирина Дмитриевна Демина, д.э.н., профессор, профессор кафедры аудита и корпоративной отчетности факультета налогов, аудита и бизнес-анализа Финансового университета при Правительстве РФ, отмечает, что «государственная политика направлена на усиление экономического суверенитета и технологической независимости, поэтому особое значение приобретает укрепление функции контроля над деятельностью корпоративных структур путем использования современных цифровых технологий». Государственный контроль электронной торговли реализуется сразу по нескольким направлениям и включает цифровую маркировку товаров в системе «Честный ЗНАК», цифровые сертификаты соответствия и декларации, использование системы и т. д. В рамках налогового контроля с 1 октября 2026 г. маркетплейсы передают данные о сделках в ФНС. Запуск такого механизма позволит ФНС проводить непрерывный сквозной контроль, сопоставлять сведения из разных источников и выявлять расхождения, – поясняет Ирина Дмитриевна Демина.
«Закон предусматривает передачу сведений в налоговый орган в течение двух рабочих дней только после получения согласия селлера. Согласие – часть новой пользовательской оферты, поэтому селлерам рекомендуется внимательно изучить обновленные пользовательские соглашения», – отмечает директор ООО «Центр анализа данных в цифровом пространстве» Елена Чепеленко.
«Построение платформенной экономики должно идти в тесной связи с развитием учета и контроля в отдельных отраслях экономики. Как показала передовая практика, обеспечению взаимосвязи видов учета и повышению информационной прозрачности способствует цифровой (оперативный) учет», – считает Мила Викторовна Полулех, к.э.н., доцент, доцент кафедры аудита и корпоративной отчетности факультета налогов, аудита и бизнес-анализа Финансового университета при Правительстве РФ.
Торговля вносит важный вклад в производство ВВП. За период 2021-2025 гг. показатели доли электронной торговли (e-commerce) в общем обороте розничной торговли демонстрировали уверенный рост.
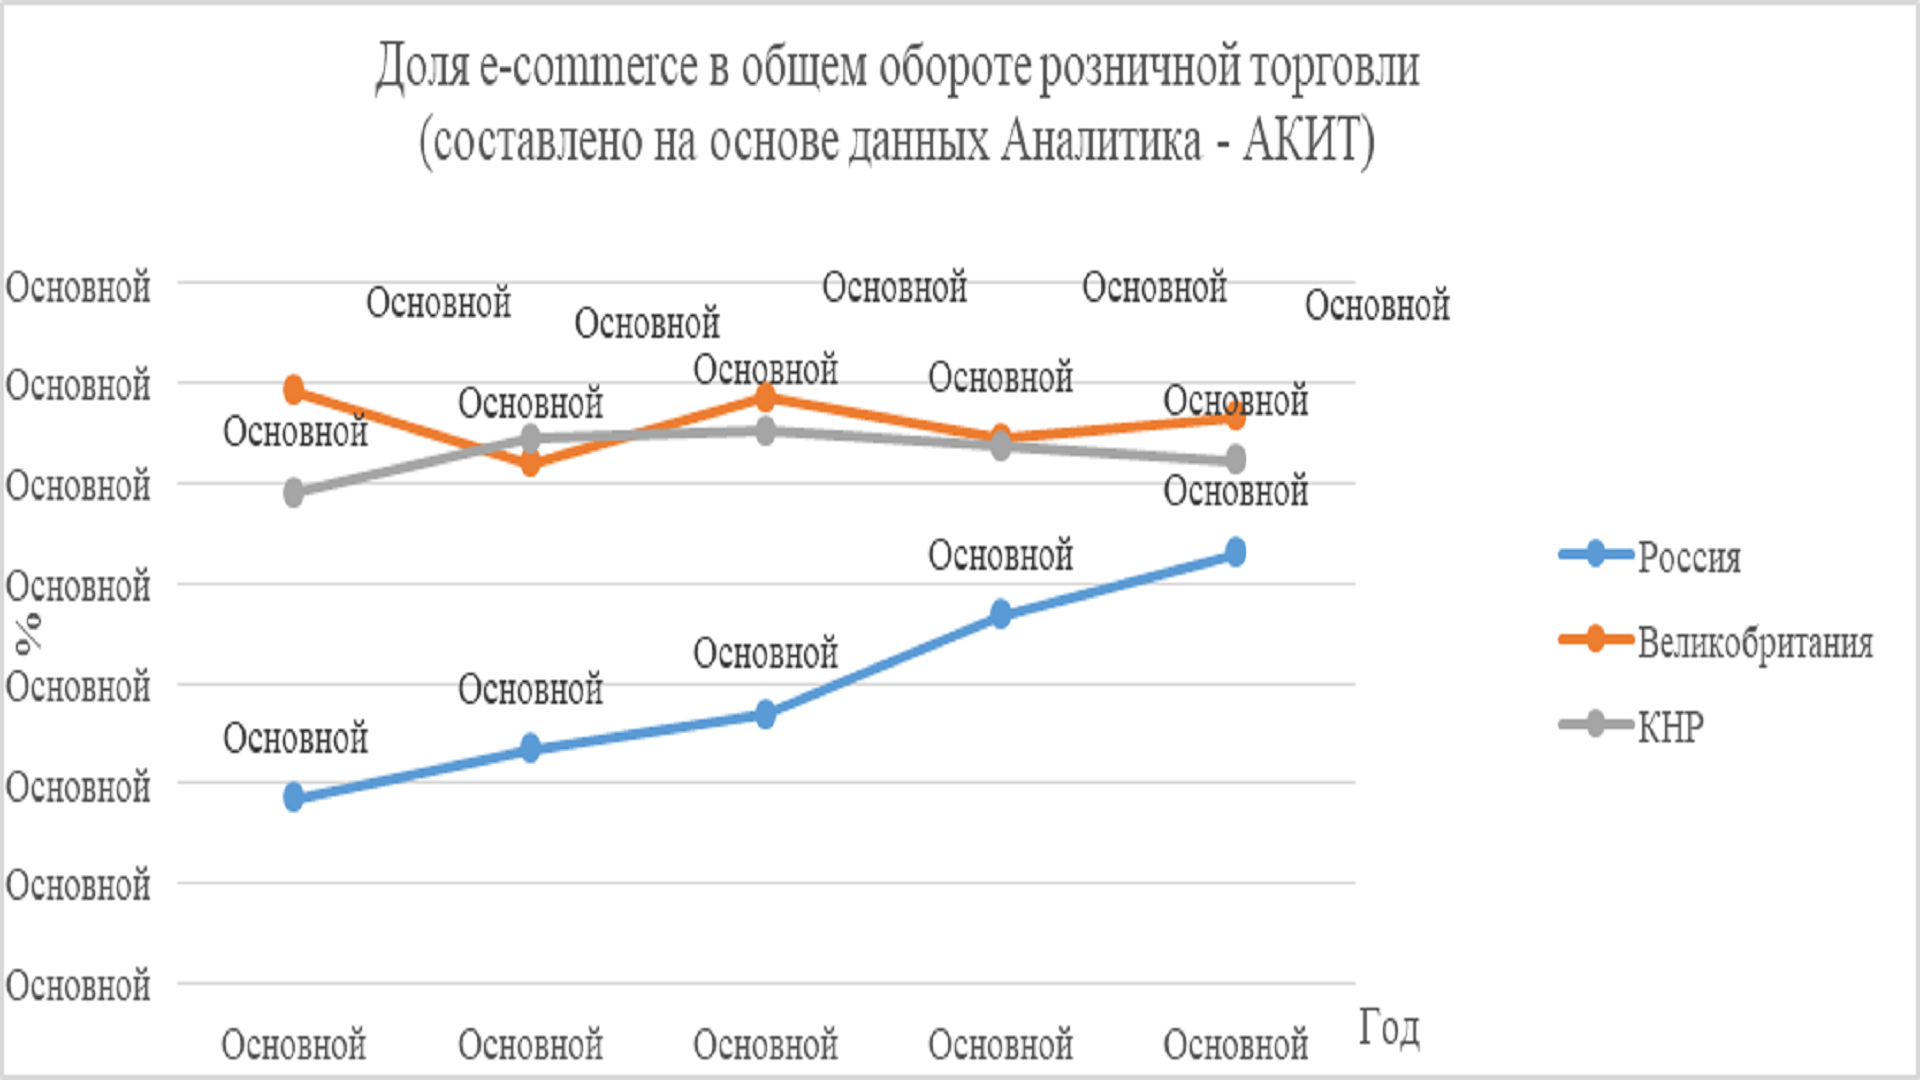
(составлено на основе данных Аналитика – АКИТ)
По итогам 2026 года оборот российской электронной торговли составит около 15,7-15,8 трлн рублей и к 2030 году достигнет 33 трлн рублей, обеспечив вклад в ВВП в 3,5 %.
Розничная торговля на маркетплейсах стала обычаем. В Конституции РФ закреплено: официальный статистический учет и бухгалтерский учет находятся в ведении РФ. Для целей статистического учета продажа товаров на маркетплейсах относится к торговле по информационно-коммуникационной сети Интернет. В ОКВЭД предусмотрен код 47.91 – торговля розничная по почте или по информационно-коммуникационной сети Интернет, в т. ч. торговля через фирменные сайты. На маркетплейсы приходится 62% онлайн-продаж и, по прогнозам, к 2030 году доля вырастет до 70%. Поэтому целесообразно выделить отдельный код для учета этого вида экономической деятельности.
Транспарентности способствует раскрытие показателей торговли через маркетплейс в пояснениях в составе бухгалтерской (финансовой) отчетности: выручка продаж, рентабельность продаж и т.д. Отдельная тема – деятельность ИП, которые могут не вести бухгалтерский учет, если в соответствии с налоговым законодательством они ведут учет доходов или доходов и расходов и (или) иных объектов налогообложения либо физических показателей, характеризующих определенный вид предпринимательской деятельности.
При работе через маркетплейсы товары продаются по посредническим договорам или договорам смешанного характера, в рамках которых маркетплейсы за вознаграждение оказывают ряд услуг селлерам: организуют продажу товаров, их хранение, доставку, возвраты, рекламируют товары, проводят взаиморасчеты. Для этого маркетплейс привлекает других участников сделки, в т. ч. банки. Постановка учета у селлера должна отражать специфику торговли на маркетплейсах: скидки, возвраты, участие партнеров, обеспечивающих сделку, режим и особенности налогообложения сделок и т. д.
Доходы, получаемые от электронной торговли, являются объектом налогообложения. Для налогоплательщика налога на прибыль организаций доходом является начисленная выручка (очищенная от НДС), а для налогоплательщика на УСН доход – это денежные средства от покупателя, поступившие на расчетный счет банка-партнера маркетплейса. Даты и суммы передачи товара с переходом права собственности покупателю и суммы оплаты покупателем товара должны быть указаны в отчетах маркетплейса-агента. На основании этих отчетов об исполнении поручения рассчитываются комиссии и вознаграждения за оказанные услуги; оформляются первичные документы. Эти суммы маркетплейс удерживает при расчетах с селлером. «Многие селлеры на УСН (доходы) ошибочно полагают, что налог рассчитывается исходя из сумм, поступивших на расчетный счет от маркетплейса. Налоговую базу формируют суммы, которые поступили от покупателей за товары», – поясняет Ирина Дмитриевна Демина.
«Разработка типового руководства по бухгалтерскому и налоговому учету торговли на маркетплейсах способствует сокращению ошибок и повышению качества учетной работы», – считает Мила Полулех.
Таким образом, сложившаяся инфраструктура маркетплейсов как стартапа платформенной экономики показывает, что ее создание и успешное функционирование требует комплексного и системного подхода. Наряду с технологической составляющей платформенной экономики необходимо обеспечить соответствие положений и методическое обеспечение для повышения информационной прозрачности деятельности экономических субъектов в разрезе отраслей экономики.