Как выбраться из долгов, если кредитов несколько: пошаговый план погашения
При нескольких кредитах привычка вносить обязательные платежи и ждать следующей зарплаты не всегда позволяет заметно уменьшить долг. Начать следует с расчета остатка задолженности и процентов по каждому договору.
По данным Банка России, в III квартале 2026 года портфель необеспеченных потребительских кредитов увеличился на 3,7%. Доля выдач с показателем долговой нагрузки свыше 50% снизилась до 18% против 20% годом ранее. Эти показатели характеризуют новые кредиты. Для самого заемщика важнее оценить соотношение собственных выплат и доходов.
Бровкина Наталья Дмитриевна, к.э.н., доцент кафедры Аудита и корпоративной отчетности Финансового университета при Правительстве РФ, рекомендует начать с инвентаризации договоров. В таблице следует указать остаток долга, ставку, платеж, дату списания и условия досрочного возврата. По кредитной карте отдельно проверить льготный период и начисление процентов.
«Сначала определяют, сколько можно регулярно направлять на кредиты с учетом расходов на жилье, питание и транспорт. Затем выбирают очередность погашения. Если после платежей не остается резерва, непредвиденная покупка снова приведет к расходам по кредитной карте», – отмечает Бровкина Н.Д.
Предположим, ежемесячный доход составляет 60 тыс. рублей. У заемщика три обязательства (табл.1).
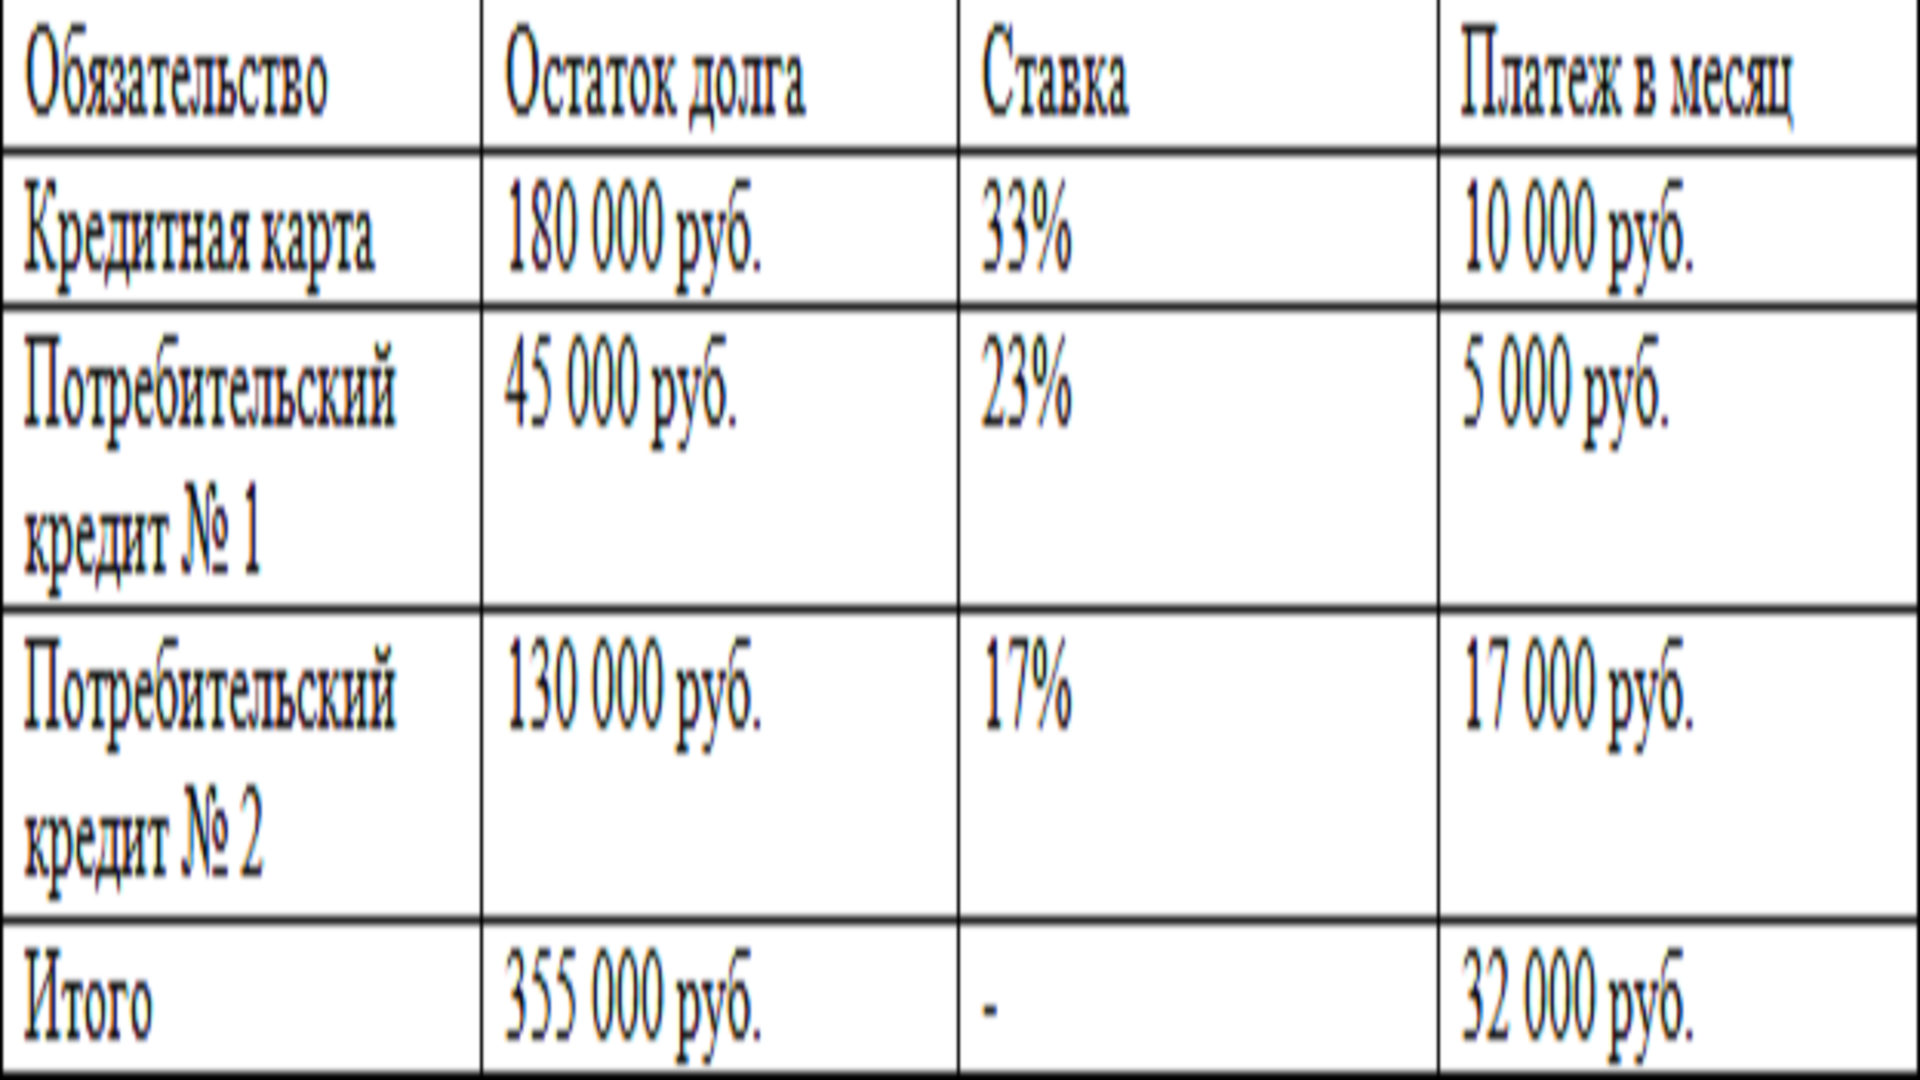
На обязательные выплаты приходится 53,3% заработка. После них остается 28 тыс. рублей. Если семейный бюджет допускает взносы по 35 тыс. рублей, на текущие нужды останется 25 тыс. Дополнительные 3 тыс. направляются на один кредит. После его закрытия освободившийся платеж переводят на следующий.
Возможны три подхода: сначала кредит с самой высокой ставкой, с наименьшим остатком или с самым крупным обязательным платежом. Расчет дает следующие результаты (табл.2).
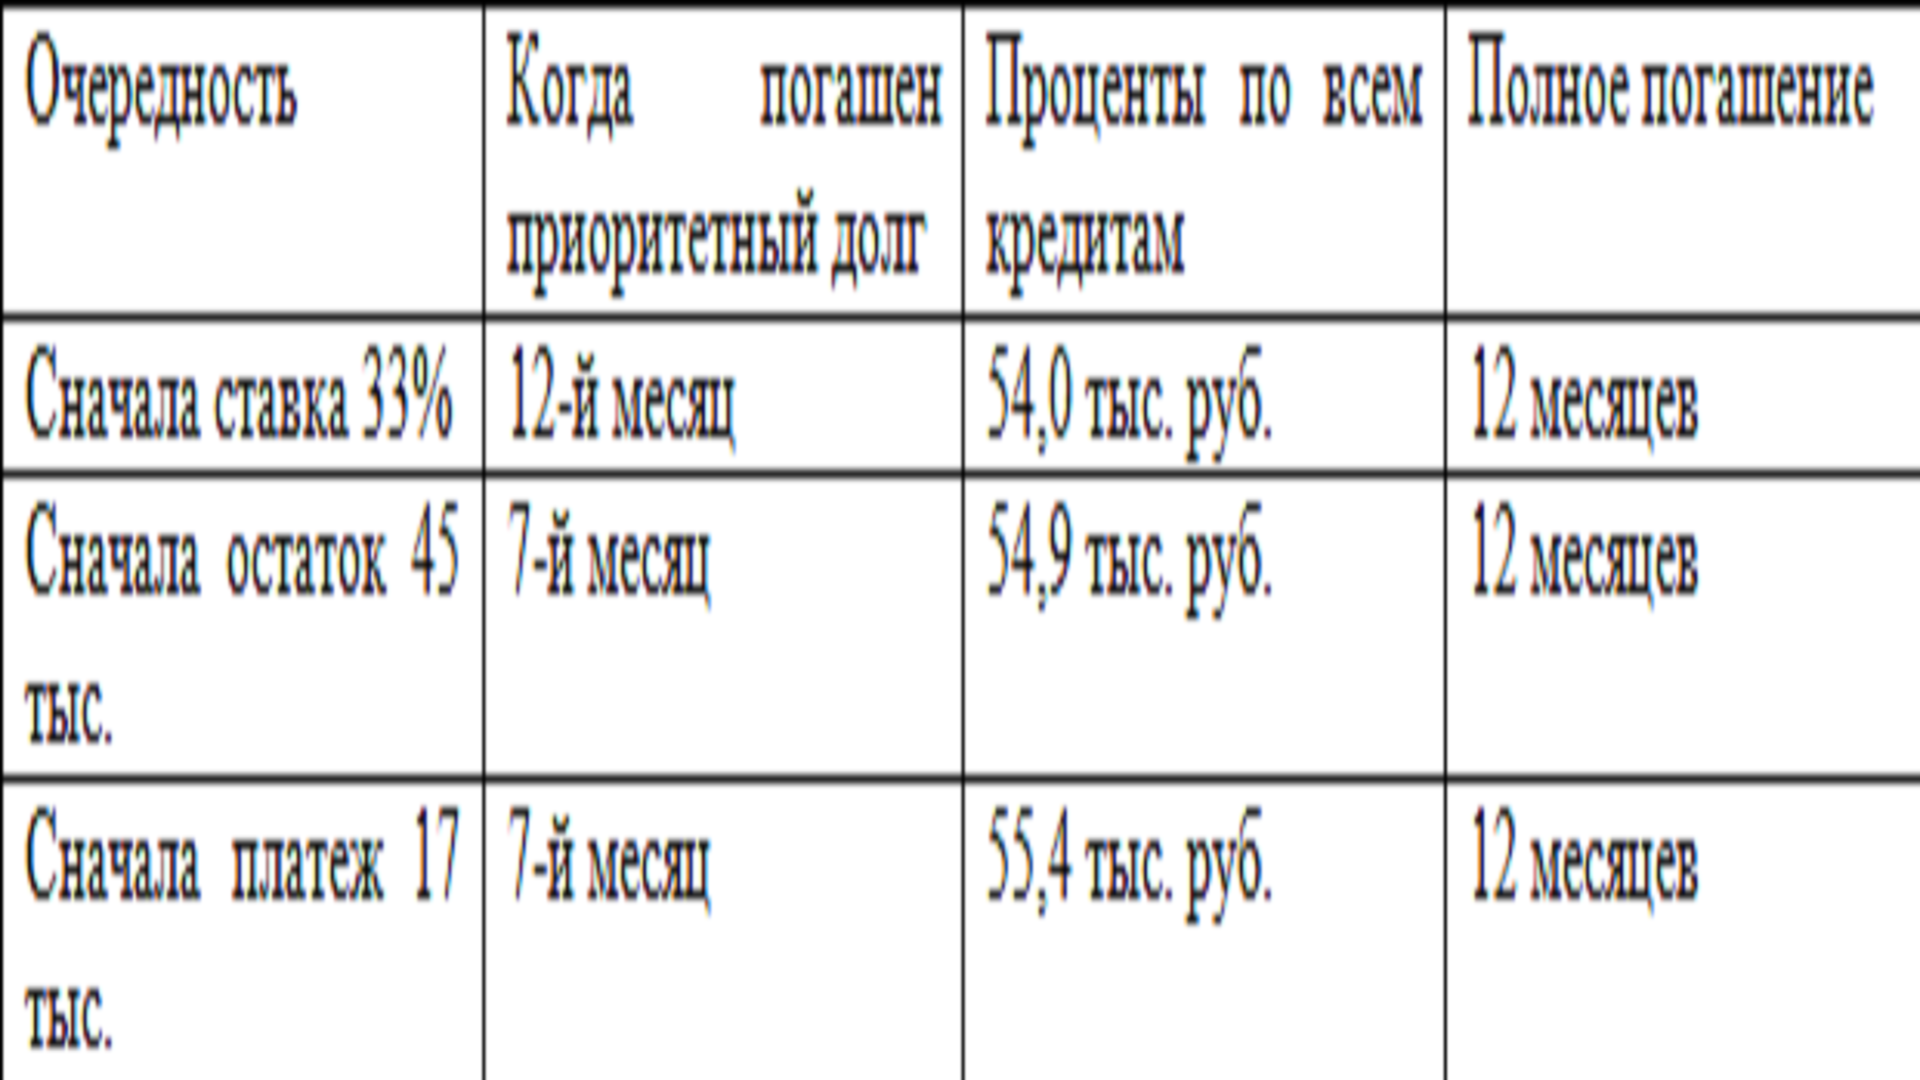
Расчет предполагает ежемесячное начисление процентов по ставке, деленной на 12, неизменные ставки, отсутствие комиссий и новых покупок. По всем договорам сохраняются обязательные взносы. Банковские графики могут отличаться. Если ограничиться минимальными платежами и не перераспределять деньги после погашения отдельных кредитов, последний долг в этой модели закроется на 26-м месяце, а сумма процентов составит 85,3 тыс. рублей » – поясняет эксперт Бровкина Н.Д.
Оксана Викторовна Мощенко, к.э.н., доцент кафедры аудита и корпоративной отчетности Финансового университета при Правительстве РФ напоминает: статья 11 Федерального закона от 21 декабря 2013 года № 353-ФЗ «О потребительском кредите (займе)» допускает досрочный возврат. По общему правилу банк уведомляют не менее чем за 30 календарных дней, если договором не установлен меньший срок; существуют исключения. После погашения нужно получить новый график.
Мощенко О.В. советует оценивать рефинансирование по итоговой сумме платежей. Например, объединение 355 тыс. рублей в один кредит под условные 20% годовых на два года даст ежемесячный платеж около 18,1 тыс. рублей, а проценты за весь срок – 78,6 тыс. рублей. Нагрузка по месяцам снизится, но по сравнению с ускоренным погашением трех кредитов общая переплата будет больше. Нужно также проверить страхование, дополнительные услуги и полную стоимость кредита, которую банк обязан указывать по статье 6 закона № 353-ФЗ.
«При временном сокращении доходов разумно обратиться в банк до даты очередного платежа. Реструктуризация может изменить срок и размер взноса. Кредитные каникулы до шести месяцев предоставляются при соблюдении условий статьи 6.1-2 закона № 353-ФЗ, в частности при снижении дохода более чем на 30%. Для обычных потребительских кредитов действует лимит 450 тыс. рублей, для кредитных карт — 150 тыс. рублей кредитного лимита. Проценты в период каникул продолжают начисляться», – поясняет Оксана Мощенко.
В приведенном примере задолженность по кредитной карте превышает установленный для нее предел, поэтому при кредитном лимите не менее 180 тыс. рублей воспользоваться такими каникулами по этой карте не получится. Возможность получения льготы по остальным договорам определяется отдельно.
Менеджер ООО «Центр анализа данных в цифровом пространстве» Петрова Владислава Александровна уточняет, что при длительных трудностях возможны процедуры по Федеральному закону от 26 октября 2002 года № 127-ФЗ. Внесудебное банкротство через МФЦ допускается при сумме обязательств от 25 тыс. до 1 млн. рублей и соблюдении дополнительных условий. Необходимо учитывать установленные законом последствия.
«Распространенные ошибки – новые покупки по кредитке во время погашения, пропуск обязательного платежа ради досрочного взноса по другому договору, невнимательное изучение условий рефинансирования. Полезно раз в месяц сверять остатки и фактически уплаченные проценты. Результат можно оценить по конкретным показателям: число открытых договоров уменьшается, общий долг сокращается, а освободившиеся деньги остаются в семейном бюджете», — заключает Мощенко О.В.