Электротехника России: курс на технологический суверенитет
Российский рынок электротехнической продукции, функционирующий преимущественно в сегменте B2B, за последние годы претерпел глубокую структурную трансформацию, результатом которой стало укрепление его производственного и технологического потенциала. Выход с рынка западных концернов открыл дорогу российским производителям, которые не только заняли освободившиеся ниши, но и начали активно инвестировать в развитие, консолидировать активы и переходить к собственным технологиям. Сегодня электротехнический сектор демонстрирует устойчивый номинальный рост, укрепление позиций национальных лидеров и формирование здоровой конкурентной среды.
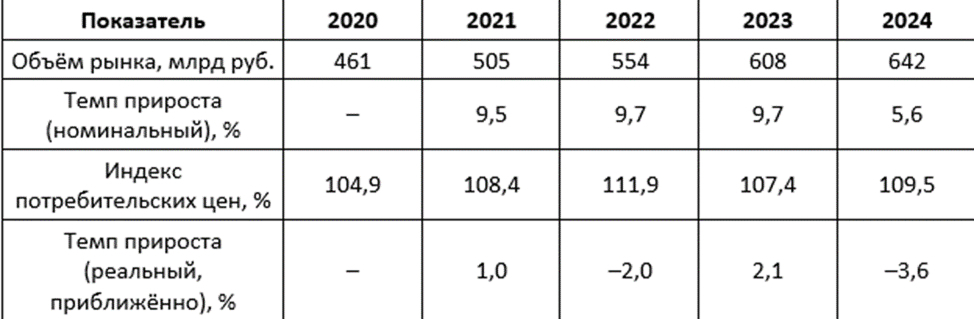
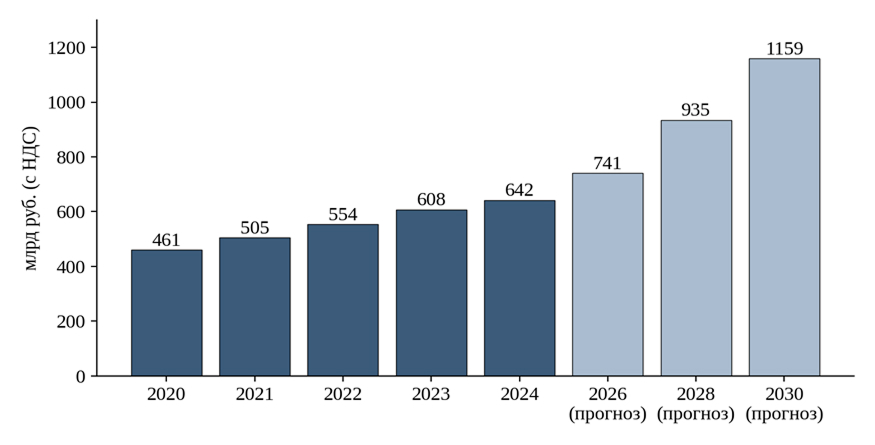
Согласно оценке «Б1» объём рынка электротехнического, светотехнического, телекоммуникационного оборудования и решений для промышленной автоматизации вырос с 461 млрд руб. в 2020 году до 642 млрд руб. в 2024 году. Среднегодовой темп роста за этот период составил около 8,6%, а за четыре года рынок увеличился почти на 40%. Даже с учётом инфляционных процессов это создаёт солидную финансовую базу для модернизации производств и наращивания компетенций.
Данные Росстата подтверждают позитивную динамику: индекс производства электрического оборудования в 2023 году составил 119% к уровню 2022-го — это пик восстановления после санкционного шока. Объём отгруженной продукции собственного производства вырос с 1,87 трлн руб. в 2023 году до 2,1 трлн руб. в 2024 году, а в 2025 году достиг 2,16 трлн руб. Российские предприятия последовательно наращивают выпуск, некоторое замедление темпов в 2025 году объясняется адаптацией к новой денежно-кредитной политике, а не потерей рынка. Динамика представлена в таблице 1 и на рисунке 1.
Источник: рассчитано автором по данным Б1
Источник: составлено автором по данным Б1
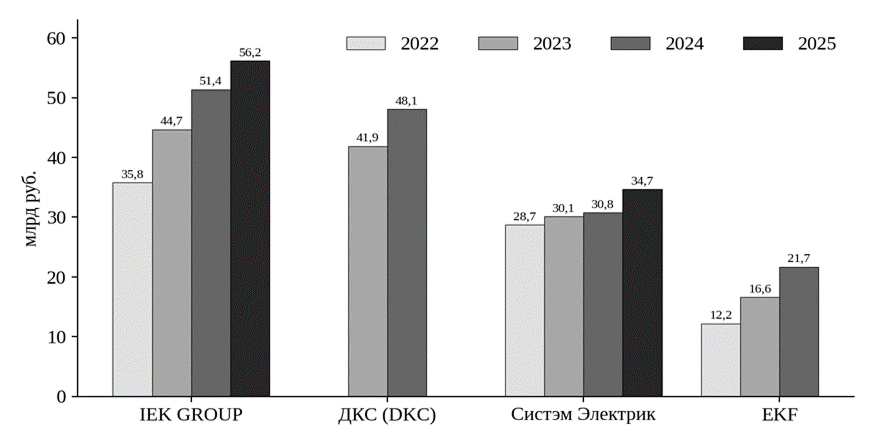
Ключевое достижение последних лет - формирование сильных национальных игроков. Место западных концернов в проектном сегменте заняли крупные российские многопрофильные производители: IEK GROUP (бренды IEK, ITK, ONI, а также активы, купленные у Legrand), ДКС (DKC) и EKF (ООО «Электрорешения»). Бывшее российское подразделение Schneider Electric - «Систэм Электрик» - сохранило позиции за счёт обслуживания установленной базы оборудования и также демонстрирует рост. Все четыре компании в 2022–2024 годах росли быстрее рынка, в 2024 году, когда рынок прибавил 5,6%, выручка IEK GROUP выросла на 15%, ДКС - на 14,5%, EKF - более чем на 30%; «Систэм Электрик» прибавил около 2%. В 2025 году, когда отгрузки по отрасли выросли на 3%, IEK GROUP увеличила выручку на 9,4%, а «Систэм Электрик» - на 12,8%. Опережающий рост лидеров является прямым признаком консолидации рынка, которая в данном случае является положительным фактором, укрупнение игроков позволяет им инвестировать в НИОКР, расширять сервисные компетенции и успешнее конкурировать с азиатскими поставщиками. Для оценки долей отдельных компаний мы сопоставили их выручку с объёмом рынка. Выручка крупнейших игроков за 2022–2025 годы приведена на рисунке 2.
Источник: составлено автором по данным Б1
Диаграмма наглядно демонстрирует устойчивый восходящий тренд: все четыре компании последовательно наращивают выручку, причём IEK GROUP и ДКС сохраняют лидерство. Это свидетельствует о том, что российские производители не просто заняли освободившиеся ниши, но и создали устойчивые бизнес-модели, способные развиваться и в будущем.
Источник: рассчитано автором по данным Б1
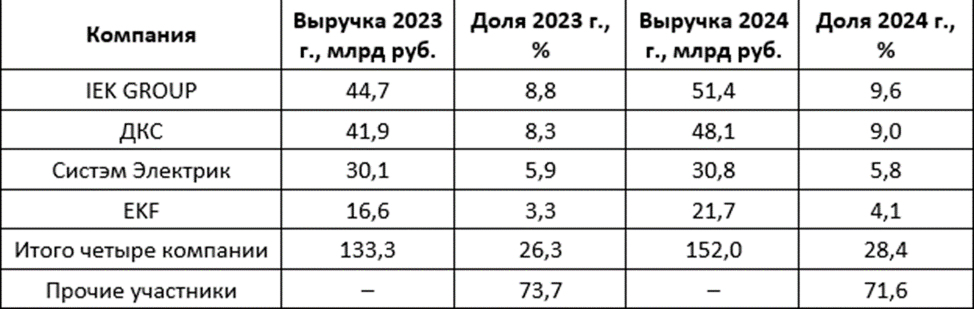
Таблица 2 демонстрирует то, что доли крупнейших компаний растут: суммарная доля четырёх лидеров увеличилась с 26,3% в 2023 году до 28,4% в 2024-м. При этом ни одна компания не контролирует даже десятой части рынка в целом. Коэффициент концентрации CR4 составляет около 28%, а индекс Херфиндаля–Гиршмана (HHI) остаётся ниже 520, рынок является низкоконцентрированным. Это означает, что у потребителей сохраняется широкий выбор, а конкуренция остаётся здоровой.
Формальные показатели концентрации рисуют рынок с развитой конкуренцией, и в массовом сегменте соперничают десятки российских брендов, собственные торговые марки дистрибьюторов, - отмечает Е.П. Петухова, к.э.н., доцент кафедры отраслевых рынков Факультета экономики и бизнеса Финансового университета при Правительстве РФ. По её словам, для монтажника или небольшого подрядчика конкуренция идёт, прежде всего, по цене и наличию товара на складе, а низкие барьеры входа в массовый сегмент позволяют быстро насыщать рынок качественной и доступной продукцией.
В проектном сегменте, рассчитанном на крупные объекты, ситуация иная, и это тоже плюс для отрасли. Заказчики ожидают от поставщика не отдельного товара, а комплексного решения, технической поддержки и понимания специфики объекта. Таких поставщиков немного, и между ними складываются отношения, близкие к олигополистическим: конкуренция идёт не столько ценой, сколько ассортиментом, сроками, сервисом и работой с проектировщиками на стадии подготовки документации, - подчёркивает Екатерина Павловна. Такая модель стимулирует компании вкладываться в качество, инженерные компетенции и долгосрочные партнёрства, а не в демпинг.
Т.М. Мазурчук, к.э.н., доцент кафедры отраслевых рынков Факультета экономики и бизнеса Финансового университета при Правительстве РФ, обращает внимание на то, что высокие барьеры входа в проектный сегмент защищают рынок от недобросовестных игроков и контрафакта, экономические барьеры связаны с масштабом необходимых вложений и, как следствие, нужен широкий продуктовый портфель, собственное производство и испытательная база, а также постоянные инвестиции в НИОКР. Купить готовые мощности практически невозможно: производства ушедших иностранных компаний уже перешли к крупным российским игрокам. Для сравнения, только IEK GROUP планировала инвестировать в развитие в 2024 году около 6 млрд руб.
Таким образом, российский рынок электротехники демонстрирует позитивную динамику по ключевым направлениям: растут объёмы производства, укрепляются национальные лидеры, формируется здоровая конкурентная среда, а барьеры входа защищают отрасль от некачественной продукции. Сегодня отечественные компании уверенно проходят новый этап – переход от сборки азиатских изделий к созданию собственных технологий. Инвестиции в локализацию и НИОКР, которые наращивают ведущие производители электротехнической отрасли, служат главной цели - обеспечению технологического суверенитета России.