Утренний звон по рынку акций 5 ноября
Нефть нанесла по бирже удар
Торги на российском рынке акций начались заметным падением. По состоянию на 09:15 мск индекс Мосбиржи снизился по отношению к закрытию предыдущего дня на 0,88% и составил 2420,45. Индекс РТС снизился на 0,88% и составил 933,63.
Базовый сценарий на сегодня – негативное открытие и попытка удержаться в диапазоне 2400–2450 пунктов по индексу.
Коррекция продолжилась
Во вторник рынок акций завершил торги падением, не сумев удержаться выше отметки 2500 пунктов. Индекс Мосбиржи снизился по отношению к закрытию предыдущего дня на 0,37% и составил 2446,47. Индекс РТС упал на 1,22% и составил 943,67.
Торги открылись умеренным повышением. Поводом стало сообщение спецпосланника США Стива Уиткоффа о том, что трехсторонние переговоры России, США и Украины состоятся 10–11 ноября в Абу-Даби.
Однако эйфория оказалась недолгой. После того как Кремль официально подтвердил дату переговоров, рынок резко развернулся вниз: индекс за 15 минут потерял 1% и ушел ниже 2450 пунктов, а от внутридневного максимума падение составило 1,9%. Сработал классический принцип: ожидания уже были заложены в цены и подтверждение стало поводом для фиксации прибыли.
Фундаментальным фактором давления стала слабость нефтяного рынка. Январский фьючерс на Brent к вечеру подешевел на 1,6% до $103 за баррель, а в моменте опускался ниже $102. Нефть падала второй день подряд на фоне переговоров США и Ирана о прекращении ближневосточного конфликта.
Среди относительно ликвидных бумаг лидерами роста стали
Группа ЛСР – 842,20 руб. (+14,16%),
Группа «Позитив» – 1272,40 руб. (+5,06%),
ГК «Самолет» – 262,5 руб. (+3,35%),
Ozon – 3795,5 руб. (+3%).
Среди аутсайдеров были
VK – 202,05 руб. (-6,64%),
«Ростелеком» ао – 43,17 руб. (-3,83%),
«Совкомфлот» – 84,41 руб. (-3,16%),
АФК «Система» – 8,11 руб. (-2,2%).
Отчет «Хэдхантера»: бухгалтерская история об убытках
Отчетность «Хэдхантера» по РСБУ за девять месяцев показала существенное расхождение между формальным бухгалтерским убытком и операционной устойчивостью бизнеса. Можно говорить о том, что отчет головной компании носит технический характер, тогда как фундаментальные показатели группы остаются сильными.
Чистый убыток составил 276 млн руб. против 88,6 млн руб. за аналогичный период прошлого года. Этот показатель увеличился более чем в три раза, но цифра не отражает операционное состояние группы. Эксперты прямо называют ее технической или «бухгалтерской историей».
Дело в том, что головная компания не генерирует выручку от основного бизнеса, ее доходы формируются за счет дивидендов от дочерних структур и процентов по займам. При этом расходы выросли из-за переоценок и налоговых эффектов, а не из-за операционных проблем. Выплата дивидендов (19,3 млрд руб.) сокращает нераспределенную прибыль, но является следствием сильного денежного потока дочерних компаний.
Отчетность по РСБУ в случае «Хэдхантера» показывает, как устроен бизнес холдинговой компании, а не говорит о проблемах. В итоге аналитики прямо предлагают игнорировать убыток по РСБУ как нерелевантный, фокусируясь на сильных показателях МСФО за полгода, высокорентабельном бизнесе и щедрых дивидендах.
Ключевой риск для компаний – не бухгалтерский убыток, а слабость рынка труда и отток клиентов из сегмента МСП, что уже отражено в консервативных прогнозах и целевых ценах.
Отчет «Аэрофлота»: опять эта неопределенность
Отчет «Аэрофлота» по РСБУ за девять месяцев продемонстрировал разрыв между операционным ростом и итоговой прибылью. Компания наращивает выручку и пассажирооборот, но рекордные топливные расходы и курсовые переоценки привели к заметному падению чистой прибыли.
Себестоимость растет быстрее выручки (+12,2% против +7,9%), что привело к валовому и операционному убытку. Однако итоговая чистая прибыль в 6,3 млрд руб. оказалась положительной благодаря доходу от участия в других организациях (14,99 млрд руб.) и прочим доходам, которые частично компенсировали операционные потери.
Отчет, как отмечают аналитики, носит двойственный характер. С одной стороны, внешние факторы привели к падению чистой прибыли, а операционная деятельность стала убыточной. С другой стороны, сильные результаты III квартала и положительная скорректированная прибыль (14,7 млрд руб) показывают, что компания адаптируется к сложной бизнес-среде.
Ключевой риск на будущее – сохранение высоких цен на топливо и волатильность рубля. Главным событием для инвесторов станет публикация консолидированной отчетности по МСФО, которая запланирована на 30 ноября, так как именно она даст полную картину по группе в целом.
Что день грядущий нам готовит
Резкое снижение нефти почти на 10% в среду – главный негатив дня. После победы демократов на выборах в конгресс США рынок заложил снижение вероятности военной эскалации с Ираном. В итоге Brent упала до $93,2 за баррель, WTI – до $88,1. Для российского рынка, где нефтегазовые «тяжеловесы» формируют значительную часть индекса, это прямой удар.
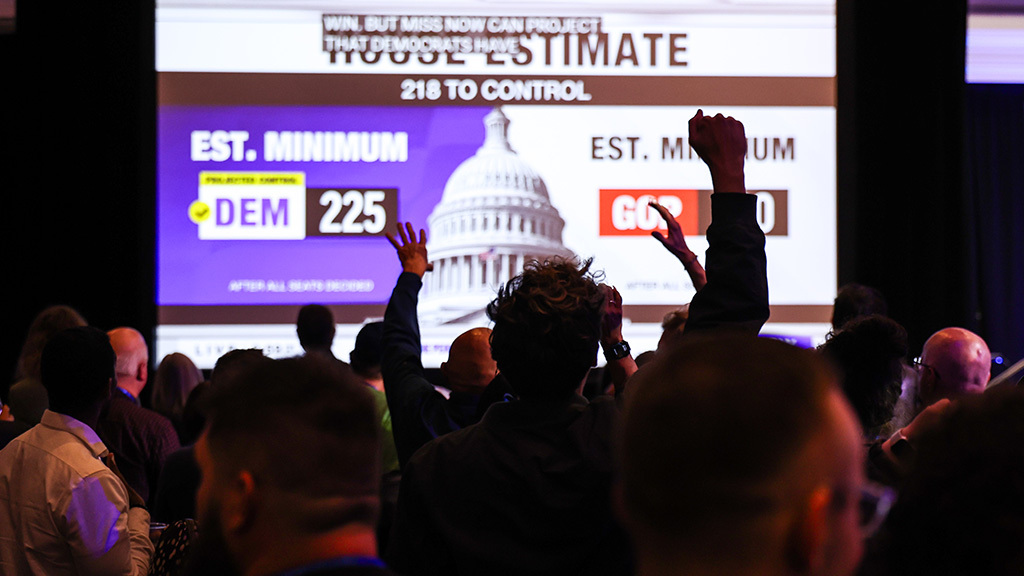
Победа демократов ограничивает внешнеполитическую гибкость Трампа, отмечают аналитики. Контроль его противников над обеими палатами конгресса может затруднить финансирование военных операций и проведение жесткой политики в отношении Ирана, что и спровоцировало распродажу нефти. Для российского рынка это двойственный фактор: снижение геополитической премии в нефти перевешивает надежды на смягчение санкций.
Ключевой вопрос дня – устоит ли уровень 2400 пунктов. Его пробой усилит коррекционный импульс, тогда как удержание позволит рынку стабилизироваться в ожидании переговоров по Украине 10–11 ноября.