Утренний звон по рынку акций 12 ноября
Биржа готовится к рывку наверх
Торги на российском рынке акций в четверг начались слабым повышением. По состоянию на 09:15 мск индекс Мосбиржи вырос по отношению к закрытию предыдущего дня на 0,08% и составил 2491,94. Индекс РТС вырос на 0,08% и составил 949,67.
Базовый сценарий на сегодня – попытка закрепления индекса выше психологической отметки 2500 пунктов.
Рынок напитался геополитическим оптимизмом
11 ноября рынок акций завершил основную сессию повышением, отыграв утреннее падение и вплотную приблизившись к уровню 2500 пунктов. Индекс Мосбиржи поднялся до 2490,01 пункта (+1,87% к закрытию 10 ноября). Индекс РТС вырос до 948,94 пункта (+1,73%).
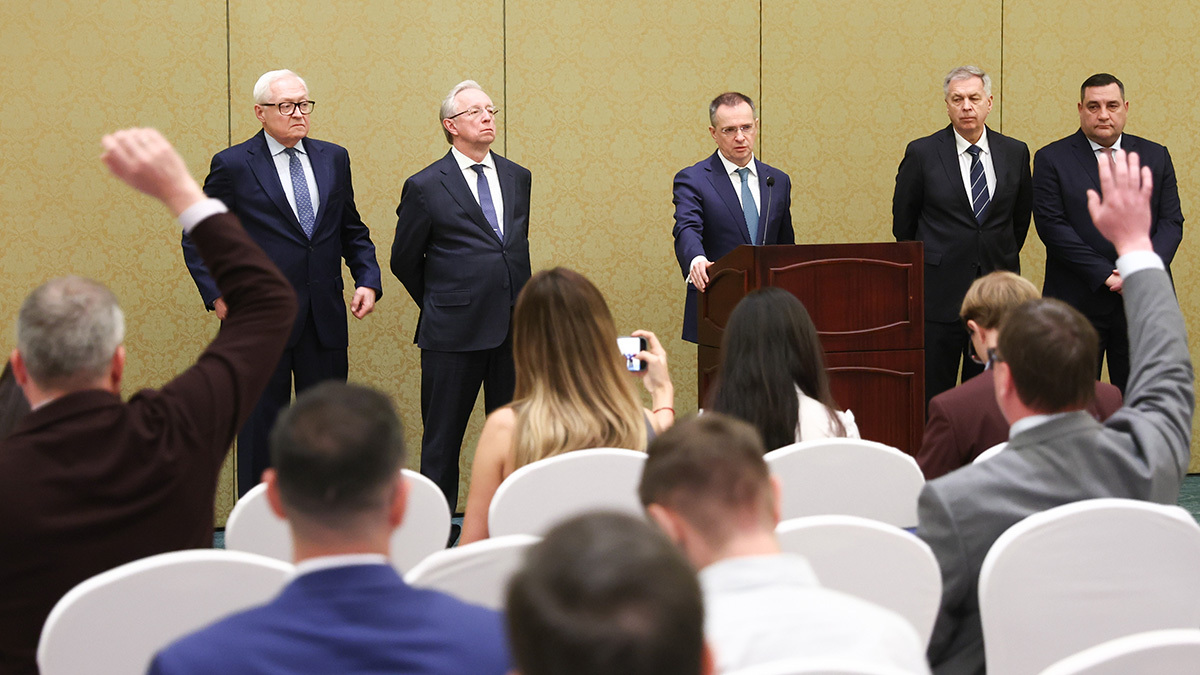
Главным событием дня стало завершение двухдневных трехсторонних переговоров «Россия-США-Украина» в ОАЭ. Прорывных решений достигнуто не было, однако стороны договорились о масштабном обмене пленными, а помощник президента РФ Владимир Мединский заявил о приближении сторон к миру. Дополнительный позитив принесла новость о том, что американские переговорщики немедленно отправятся в Москву для встречи с президентом РФ Владимиром Путиным.
Фундаментальную поддержку рынку оказало улучшение ценовой конъюнктуры на сырьевых рынках. Январский фьючерс на Brent подорожал на 2,82% до $94,07 за баррель, а WTI – на 2,62% до $88,29. Причиной стал рост напряженности на Ближнем Востоке: Иран заявил, что не допустит вывоза обогащенных ядерных материалов, а также сообщалось об атаках на танкеры в Ормузском проливе.
Среди относительно ликвидных бумаг лидерами роста стали
ГК «Самолет» – 320,40 руб. (+7,19%),
«Фикс Прайс» – 0,58 руб. (+7,11%),
«СПБ Биржа« – 179,8 руб (+4,29%),
«Газпром» – 116,63 руб. (+3,60%).
Аутсайдерами оказались «Ростелеком» ао – 45,93 руб. (-1,35%) и «Магнит» – 2010 руб. (-0,89%)
Отчет Сбербанка: крепкий, но неоднородный
Сбербанк опубликовал сокращенные результаты по РСБУ за январь-октябрь 2026 года, они оказались сильными, но неоднородными. Чистая прибыль за десять месяцев выросла на 17,6% г/г и достигла 1 трлн 669,7 млрд руб.. В октябре банк заработал 168,5 млрд руб. (+12,6% г/г), а рентабельность капитала за десять месяцев составила 22,9% против 22,4% годом ранее.
Главным драйвером роста остаются процентные доходы: они увеличились на 23,7% до 3 трлн 101,6 млрд рублей, что отражает выгоду от переоценки активов и пассивов в условиях снижения ключевой ставки. Однако комиссионные доходы продолжили сокращаться – на 1,4% за десять месяцев и на 7,2% в октябре, из-за изменения тарификации транзакционных сервисов. Это делает результат более зависимым от кредитно-депозитного бизнеса, чем от транзакционных направлений.
Относительно тревожным сигналом остается опережающий рост расходов на резервы: за десять месяцев они выросли на 35,7% до 609,1 млрд руб., хотя в октябре и снизились на 25,7% благодаря укреплению рубля. Стоимость кредитного риска без учета валютной переоценки составила 1,4% против 1,5% годом ранее, это умеренный показатель , но аналитики не первый месяц указывают на резервы как на ключевой фактор, способный ограничить дальнейший рост прибыли. Операционные расходы при этом выросли на 14,6%, а отношение расходов к доходам улучшилось до 26,4%.
В целом банк сохраняет высокую прибыльность и, как отмечают аналитики, идет по ориентиру около 2 трлн руб. чистой прибыли по итогам года, однако слабость комиссионных доходов и ускоренный рост резервов делают качество прибыли неоднородным.
Fix Price: щедрые дивиденды на фоне неоднозначных показателей
Совет директоров Fix Price рекомендовал выплатить дивиденды за девять месяцев 2026 года в размере 0,1 руб. на акцию, направив на эти цели 10 млрд руб. Рынок отреагировал мгновенным ростом: бумаги компании выросли на 9% до 0,59 руб.
Ключевой причиной такой реакции стал не размер выплаты как таковой, а подтверждение компанией приверженности щедрой дивидендной политике на фоне неоднозначных финансовых результатов. За девять месяцев выручка Fix Price выросла на 6,3% г/., до 242,2 млрд руб., однако чистая прибыль по МСФО сократилась на 24,2%, до 4,86 млрд руб. Несмотря на это, рекомендуемый объем дивидендов более чем вдвое превышает чистую прибыль за отчетный период, что указывает на использование накопленной нераспределенной прибыли или свободного денежного потока для поддержания выплат.
Такая политика соответствует заявленному ориентиру компании направлять на дивиденды не менее 50% чистой прибыли по МСФО, хотя фактическая выплата за 9 месяцев оказалась значительно выше этого порога. Для инвесторов это служит сигналом того, что Fix Price способна генерировать достаточный денежный поток даже при давлении на рентабельность, а возврат капитала акционерам в приоритете у менеджмента. Рост котировок также отражает ожидания сохранения высоких выплат по итогам всего 2026 г., особенно с учетом предыдущих дивидендов за первый квартал в размере 0,11 руб. на акцию.
Однако устойчивость такой дивидендной модели вызывает у аналитиков вопросы: если прибыль продолжит снижаться, а выплаты останутся на уровне, превышающем чистую прибыль, компании придется либо сокращать дивиденды, либо расходовать резервы.
Что день грядущий нам готовит
Итоги переговоров в Абу-Даби и визит в Москву – главный драйвер рынка сегодня. Спецпосланники США Джаред Кушнер и Стив Уиткофф 12 ноября посещают Москву для встречи с президентом РФ Владимиром Путиным, чтобы обсудить прошедшие переговоры и «добиться большего прогресса».
Индекс этим утром впервые с конца октября превысил отметку 2500, что технически открывает дорогу к 2530 пунктам. Однако относительно слабая нефть и ускорение инфляции ограничивают потенциал роста.
Ключевой вопрос дня – сможет ли индекс удержаться выше 2500 к закрытию основной сессии, или фиксация прибыли после утреннего рывка вернёт его в диапазон 2460-2490. Любые заявления по итогам встречи в Москве способны резко изменить расстановку сил.