Трансформация долгового рынка Российской Федерации в условиях жесткой денежно-кредитной политики
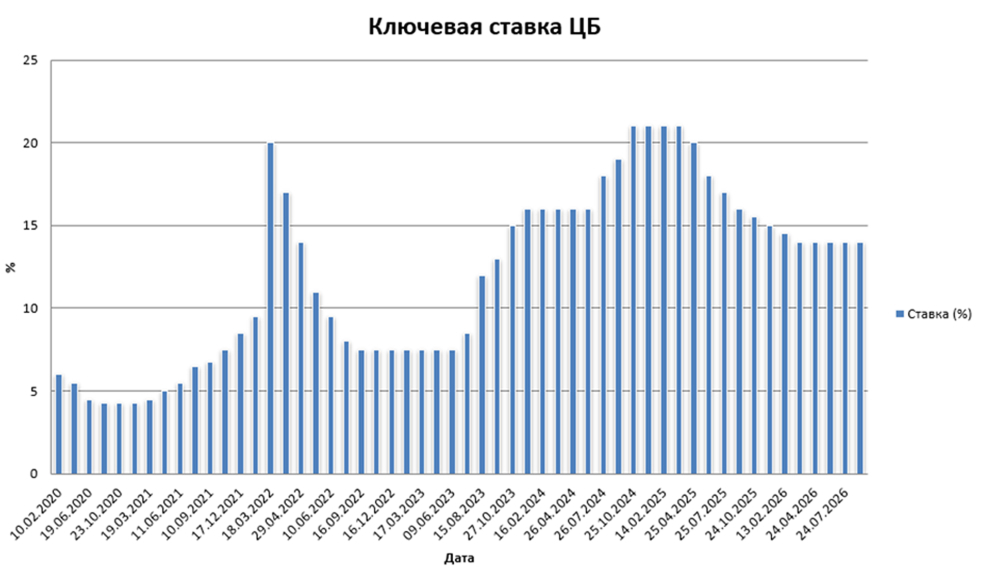
Текущее состояние финансовой системы Российской Федерации характеризуется неоднородностью развития отдельных сегментов финансового рынка. Стагнация рынка акций и отсутствие устойчивых факторов роста рыночной капитализации приводит к повышенному интересу институциональных и частных инвесторов к долговым инструментам, привлекательность которых возрастает за счет высокой доходности отдельных инструментов, превышающей 20% годовых. Вместе с тем, такие условия инвестирования могут сопровождаться повышенными кредитными и макроэкономическими рисками, связанными с финансовой устойчивостью эмитентов, стоимостью заемного капитала и изменением общеэкономической конъюнктуры. В IV квартале 2026 года ситуация на рынке облигаций будет во многом зависеть от решений Банка России по ключевой ставке (на 11 сентября ключевая ставка составляла 14% годовых), исполнения федерального бюджета и числа дефолтных событий в корпоративном секторе в 2026 году.
Кафедра мировой экономики и мировых финансов Финансового университета при Правительстве РФ проводит исследования в области современных тенденций денежно-кредитной политики и их влияние на функционирование финансовых рынков. Результаты исследований показывают, что перераспределение инвестиционного капитала из долевых инструментов в долговые обязательства связано с динамикой ключевой ставки и усилением геополитической неопределенности. На данный момент надежные как государственные, так и корпоративные долговые ценные бумаги стали более привлекательны для инвесторов, желающих обеспечить стабильность своего инвестиционного портфеля. Инвесторы в своих прогнозных оценках инвестиционного спроса начинают учитывать так называемую стратегию бегства к безопасности, то есть приоритет инвесторов смещаются в сторону менее рискованных активов. Реализация подобных стратегий приводит к снижению спроса на облигации эмитентов с кредитными рейтингами ниже уровня АА (Standart&Poorʼs). Массовые распродажи высокорискованных и среднерейтинговых облигаций приводят к падению их рыночных котировок, одновременно способствуя росту доходности к погашению, что осложняет рефинансирование ранее принятых обязательств заемщиков и повышает напряженность в корпоративном долговом сегменте.
По мнению кандидата экономических наук, доцента кафедры мировой экономики и мировых финансов Финансового университета при Правительстве РФ А.А. Прудниковой, из-за значительного удорожания банковского кредитования корпоративные заемщики вынуждены были переключить свое внимание на рынок первичных размещений облигаций, как альтернативный источник привлечения капитала. Выпуск корпоративных ценных бумаг за 7 месяцев текущего года достиг роста в 48% (3,2 трлн. рублей), что указывает на перспективу сохранения высоких объемов эмиссии до конца 2026 года. Одновременно на рынке осуществляется погашение значительных объемов облигационных выпусков, пиковые значения которых достигают 1,5 трлн. рублей, что в 2,5 раза выше объемов за аналогичный предшествующий период. Рост стоимости повторного привлечения ресурсов и высокая концентрация сроков погашения угрожают финансовой стабильности ряда корпоративных институтов.
Определяющим фактором, воздействующим на долговой рынок, остается денежно-кредитная политика Центрального банка РФ. Сохранение ключевой ставки на высоком уровне существенно влияет на снижение институционального спроса на долгосрочные государственные облигации. В свою очередь Министерство финансов РФ увеличивает выпуск облигаций с плавающим купоном (флоатеров), тем самым оптимизируя структуру государственного долга. Таких ОФЗ планируется выпустить на 2,45 трлн. рублей до конца 2026 года. В тоже время, доходность 10-летних государственных облигаций достигла своего исторического максимума 16,75% годовых.
Применение скрытых рыночных ставок, превышающих ключевую ставку ЦБ (14%) отражает сомнения участников финансового рынка в реальности скорейшего достижения целевого уровня инфляции в 4%. Рыночные котировки опираются на институциональные опасения продолжительного периода жесткой денежно-кредитной политики и учитывают дополнительную премию за риск владения долгосрочным долгом. При этом риторика ЦБ выступает дополнительным катализатором волатильности: жесткие заявления регулятора могут вызвать уценку долгосрочных ОФЗ, в то время как смягчение прогнозов, создает импульс для локального роста котировок.
Повышенная доходность корпоративных ценных бумаг является прямым отражением повышенного кредитного риска заемщиков. Среди высокодоходных облигаций (ВДО) в настоящее время фиксируется более 500 случаев дефолтов, в том числе технических, по классическим облигациям и цифровым финансовым активам, что в 2 раза превышает показатели 2025 года. Опасения инвесторов относительно кредитных рисков распространяются даже на эмитентов с высокими инвестиционными рейтингами. Примерами роста премии за риск является снижение стоимости долговых бумаг в компаниях строительного сектора (ГК «Самолет» с рейтингом «А»), а также в транспортно-лизинговой отрасли («Балтийский лизинг» с рейтингом «АА»), где зафиксированы случаи технических дефолтов.
Профессор кафедры мировой экономики и мировых финансов Финансового университета при Правительстве РФ М.Б. Медведева считает, что рост финансовой нестабильности слабых заемщиков принимает хронический характер. Даже в случае снижения ключевой ставки рефинансирование ранее привлеченных долговых обязательств, размещенных на выгодных условиях, будет осуществляться по более высоким процентным ставкам. Дефицит ликвидности и потребность в рефинансировании долга повышают требования к эмитентам поддерживать устойчивые операционные денежные потоки, в то же время отсутствие прозрачных и определенных источников погашения долговых обязательств способствует расширению волны дефолтов.
Существующая ситуация на долговом рынке РФ отражает эффект «вытеснения» и кредитного «сжатия» из-за жесткой монетарной политики ЦБ, что не учитывается в качестве рисков розничными инвесторами, рассчитывающими на двузначные ставки по доходностям средств, вложенным в облигации.
Мы полагаем, что адаптация рынка к высоким ставкам не будет гладкой. Стратегия успешного инвестирования на текущем этапе требует от участников перехода не просто поиска максимальной доходности, а строгого фундаментального анализа покрытия процентных расходов (EBIT/Interest Expense), структуры рабочего капитала и анализа графиков погашения (Debt maturity profile). При этом, несмотря на сохраняющуюся нестабильность рынка, эмитенты смогут поддерживать интерес инвесторов к новым выпускам облигаций за счет увеличения доли бумаг с плавающей процентной ставкой (флоатеров), что наблюдалось в практике размещений 2024-2025 гг. Вместе с тем, ориентация только на текущий уровень доходности бондов, без комплексной оценки финансового положения и кредитоспособности эмитента, повышает инвестиционные риски. В настоящее время приобретение корпоративных облигаций во многом зависит от способности компаний сохранять платежеспособность и выполнять долговые обязательства, а высокая доходность перестает быть достаточным фактором защиты вложенного капитала.