Социальные налоговые вычеты на лекарства и лечение: что важно знать работодателю
Социальный налоговый вычет позволяет работнику вернуть часть НДФЛ с расходов на медицинские услуги и лекарства (расходы на лечение). Согласно ст. 219 НК РФ работник организации может получить социальный налоговый вычет на лечение непосредственно у работодателя, не дожидаясь окончания налогового периода. Профессор Миславская Наталья Анатольевна и доцент Алексеева Гульнара Ильсуровна (кафедра аудита и корпоративной отчетности Факультета налогов, аудита и бизнес-анализа Финансового университета при Правительстве РФ) и директор ООО «Центр анализа данных в цифровом пространстве» Елена Чепеленко изучили порядок предоставления данного социального налогового вычета работодателем.
Елена Чепеленко напоминает, что налоговый вычет на лечение – расходы на лечение налогоплательщика и членов его семьи, лекарства, дорогостоящее лечение – могут предоставлять своим работникам все организации, кроме тех, которые применяют автоматизированную упрощенную систему налогообложения (АУСН).
Для работодателя, как отмечает профессор Миславская Н.А., принципиально важно определить, какой именно вид расходов заявлен, поскольку от этого зависят размер вычета, применяемый лимит и документы, необходимые для его предоставления.
Доцент Алексеева Г.И. подчеркивает, что работодатель предоставляет социальный налоговый вычет после того, как работник представит следующие документы:
1) письменное заявление работника на вычет, составленное в произвольной форме и содержащее сведения, которые позволяют определить налогового агента, которому адресовано заявление (название организации); заявителя (Ф.И.О., должность); основание вычета; сумму вычета;
2) уведомление из налоговой инспекции о подтверждении права работника на социальный вычет, представляемое работодателю налоговой инспекцией на основании поданных ей налогоплательщиком письменного заявления и документов, подтверждающих его право на вычет. Такое уведомление работодателю направит сама налоговая инспекция не позднее 30 календарных дней со дня представления ей налогоплательщиком заявления и документов, подтверждающих его расходы на лечение.
Доцент Алексеева Г.И. обращает внимание на то, что расходы на лечение налогоплательщика и членов его семьи, а также лекарства относятся к вычетам, которые учитываются в пределах общего годового лимита – 150 000 руб., который согласно ст. 2 ст. 219 НК РФ применяется к совокупности отдельных видов социальных налоговых вычетов. Для дорогостоящего лечения пп. 3 п. 1 ст. 219 НК РФ установлено иное правило: понесенные расходы принимаются к вычету в полном объеме.
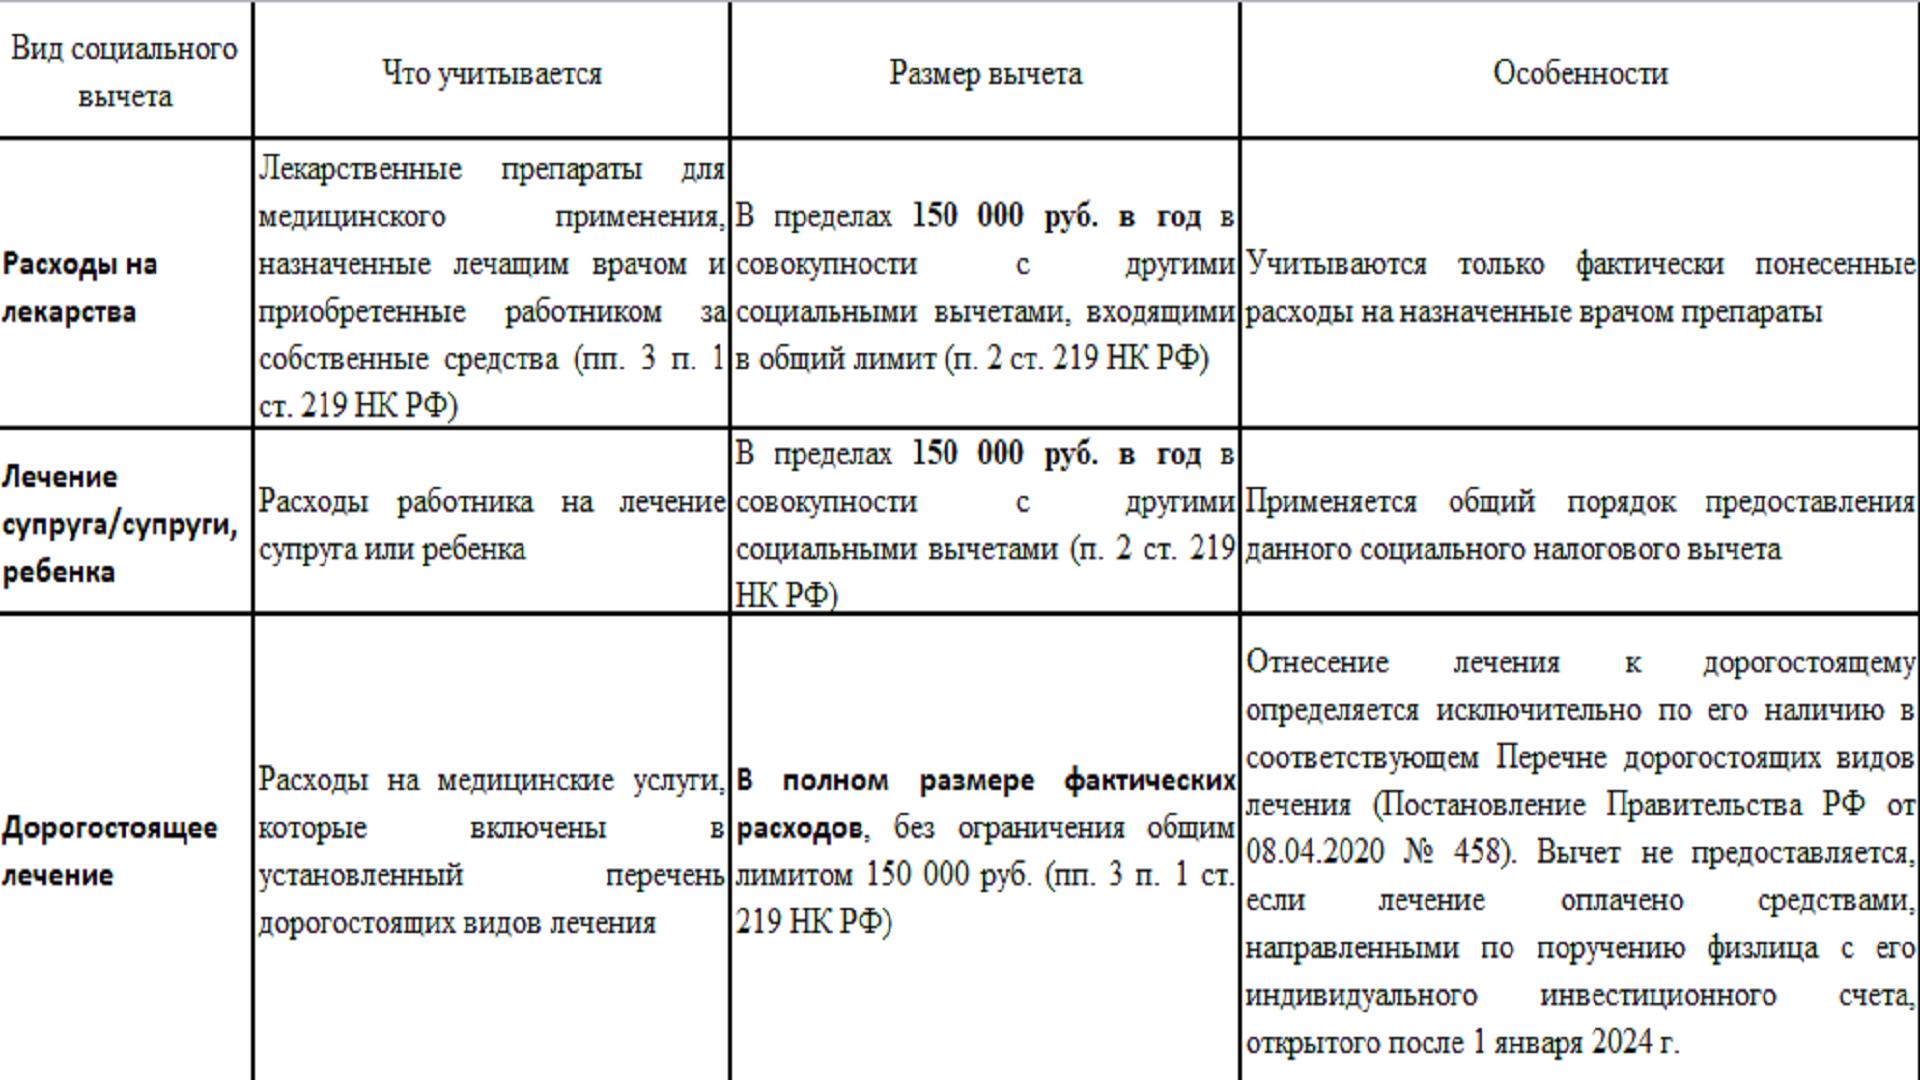
Таким образом, поясняет доцент Алексеева Г.И., при предоставлении работнику социального налогового вычета на медицинские услуги и лекарства для работодателя ключевыми являются вид понесенных расходов, применяемый к ним лимит и наличие уведомления налогового органа.
Со слов профессора Миславской Н.А., социальный вычет уменьшает доходы, относящиеся к основной налоговой базе и облагаемые по ставке, установленной п. 1 ст. 224 НК РФ. Работодатель учитывает вычет не только при расчете НДФЛ с последующей зарплаты, но и в отношении доходов, полученных работником с начала соответствующего года, если необходимые документы представлены работодателю.
Профессор Миславская Н.А. напоминает, что право на социальный налоговый вычет реализуется в пределах текущего налогового периода. Работодатель учитывает его при расчете НДФЛ до конца года или до того месяца, в котором сумма предоставляемого вычета будет полностью использована. Если величина дохода работника не позволяет применить вычет в полном объеме, оставшаяся часть не переносится на следующий год, поскольку такой перенос ст. 219 НК РФ не предусматривает (Письмо Минфина России от 16.02.2021 № 03-04-05/10591).