Налоговые вычеты: виды и общий порядок предоставления
Налоговый кодекс РФ предоставляет физическим лицам право на получение различных налоговых вычетов - специального механизма, позволяющего в предусмотренных законом случаях уменьшить налогооблагаемый доход и тем самым снизить сумму НДФЛ. Доценты кафедры аудита и корпоративной отчетности факультета налогов, аудита и бизнес-анализа Финансового университета Алексеева Гульнара Ильсуровна и Качкова Ольга Евгеньевна изучили виды налоговых вычетов и правила их предоставления через работодателя.
Как следует из пп. 9 п. 2.1, п. 3 ст. 210 НК РФ в большинстве случаев налоговые вычеты применяются к основной налоговой базе. Иными словами, они уменьшают ту часть доходов гражданина, которая учитывается при расчете НДФЛ.
Но из этого правила есть исключения. Некоторые вычеты можно применить только к определенным видам доходов, которые не входят в основную налоговую базу. Исходя из норм п. 2.3 ст. 210, пп. 5 п. 1 ст. 220 НК РФ, например имущественный вычет в отношении расходов, которые связаны с майнингом цифровой валюты, может уменьшать только соответствующие доходы, полученные от майнинга.
Таким образом, при использовании налогового вычета важно учитывать не только размер и вид понесенных расходов, но и к какому виду дохода он может быть применен. Это особенно актуально с учетом расширения перечня специальных налоговых правил и появления новых видов доходов, для которых НК РФ установлены отдельные условия налогообложения.
Виды вычетов по НДФЛ, предусмотренные НК РФ, представлены в таблице 1.
Таблица 1
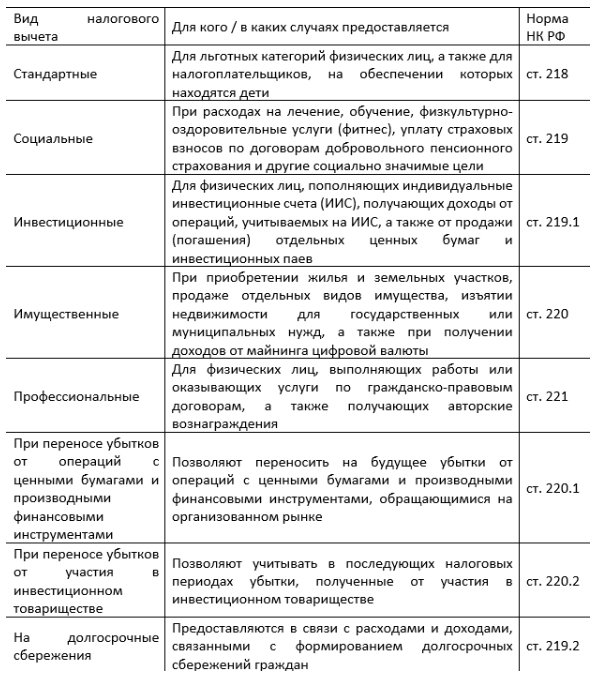
Размер налогового вычета зависит от его вида: в одних случаях законодательство устанавливает конкретную сумму, в других - предельный размер расходов, который можно учесть при уменьшении налогооблагаемого дохода. Такие правила закреплены в ст. 218-221 НК РФ.
Чтобы воспользоваться вычетом через работодателя, работнику, как правило, достаточно подать заявление. В зависимости от вида вычета к нему могут потребоваться согласно п. 3 ст. 218 НК РФ и подтверждающие документы (см. таблицу 2). После этого работодатель учитывает право сотрудника на вычет при расчете НДФЛ.
Таблица 2
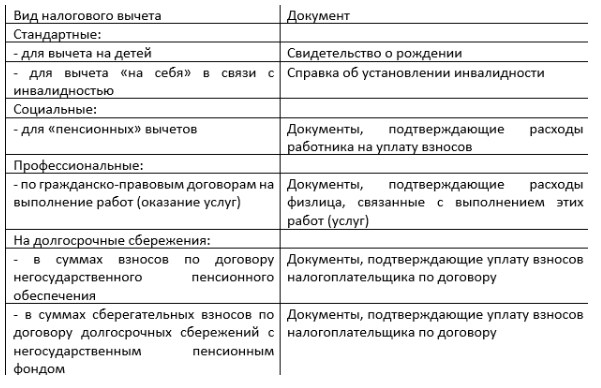
Вычет по взносам на долгосрочные сбережения предоставляется и в ситуации, когда взносы в пользу работника перечисляет работодатель. При этом важно, чтобы сумма была предварительно удержана из выплат сотруднику и затем перечислена работодателем в соответствующий фонд. Для оформления вычета работнику потребуется представить подтверждающие документы по форматам, установленным ФНС России в своем приказе от 18.10.2024 № ЕД-7-11/874@).
Следует принимать во внимание важную переходную норму - взносы по договорам негосударственного пенсионного обеспечения и долгосрочных сбережений, уплаченные с 1 января по 31 августа 2026 г., налогоплательщик сможет учесть, согласно ч. 6 ст. 4 Федерального закона от 17.11.2025 № 418-ФЗ, при получении вычета непосредственно через налоговый орган.
Получить социальный вычет через работодателя можно после подтверждения права на него со стороны налоговой инспекции. Сотрудник обращается в ИФНС с заявлением и документами, подтверждающими расходы на обучение, лечение или физкультурно-оздоровительные услуги. При положительном решении инспекция направляет работодателю соответствующее уведомление, после чего вычет учитывается при расчете НДФЛ (пп. 2, 3, 7 п. 1, п. 2 ст. 219 НК РФ). Такой механизм применяется и к имущественному вычету, связанному с приобретением жилья и уплатой процентов по целевым кредитам (п. 8 ст. 220 НК РФ). Иное правило действует для работодателей, использующих АУСН: они не могут предоставлять работникам социальные и имущественные налоговые вычеты.
При отсутствии у сотрудника дохода в отдельные периоды календарного года, порядок предоставления налоговых вычетов следующий (таблица 3).
Таблица 3
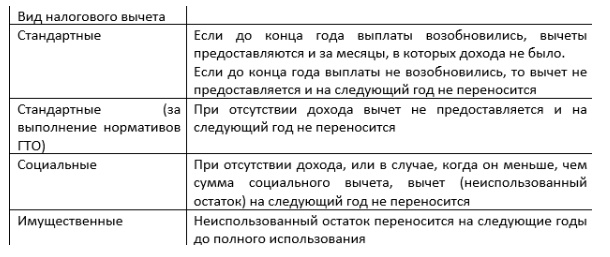
Таким образом, при расчете НДФЛ работодателю важно учитывать не только вид вычета, но и установленные для него правила предоставления и переноса неиспользованной суммы.